外国為替市場で円高がさらに進み、2026年9月8日午前、ドル円は一時1ドル=152円89銭まで下落しました。
152円台後半は2月17日以来、約7カ月ぶりの円高水準です。
ただし、円高がそのまま続いたわけではありません。正午には153円台前半へ戻し、その後さらに反発。18時台には154円台までドルが買い戻されました。
みらいアンテナでは前日の9月7日、
「円相場154円台前半、10日で約6円の円高」として急速な円高を取り上げました。
今回はそこから一時152円台まで円高が加速した一方、同じ日のうちに154円台まで戻す荒い値動きとなっています。8日朝に発表されたGDPと実質賃金、政府の最新発言も含めて整理します。
160.39円から152.89円、6日で約7.5円の円高
日本銀行の外国為替市況によると、9月2日の東京市場ではドル円が一時160円39銭まで上昇しました。
そこから9月8日午前の152円89銭までを単純比較すると、差は7円50銭です。
| 日付 | ドル円の一時値 |
|---|
| 9月2日 | 160円39銭 |
| 9月7日 | 154円台前半 |
| 9月8日 | 152円89銭 |
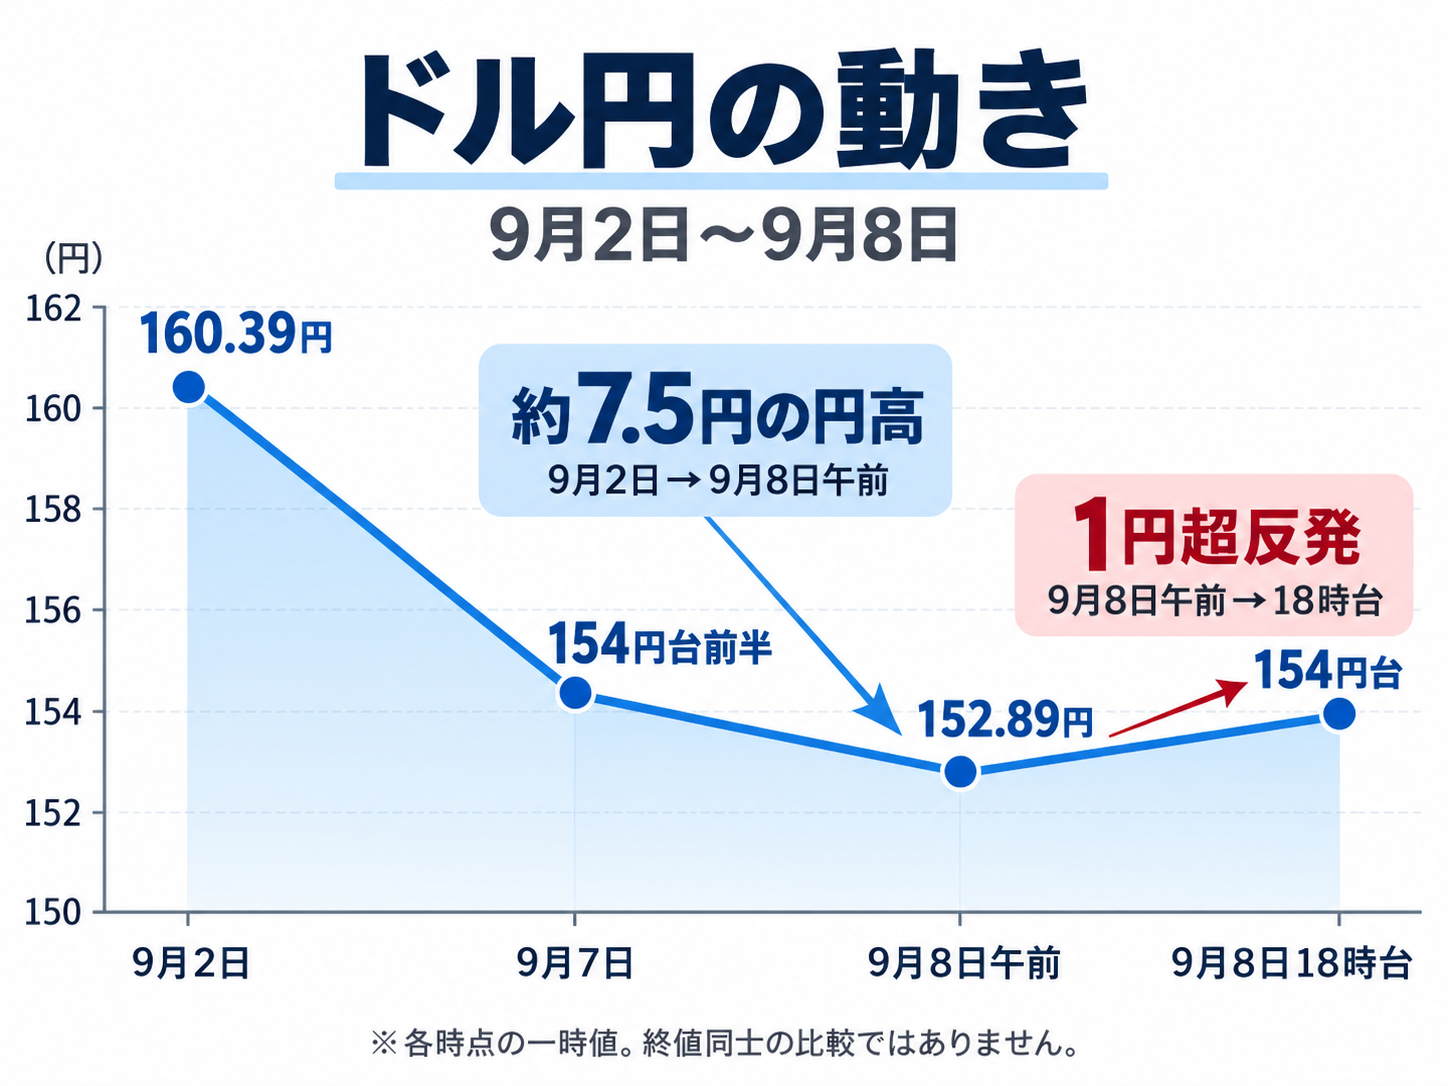
※いずれも各日の一時値で、終値同士の比較ではありません。
160円39銭から152円89銭への変化率は約4.7%です。
前日の154円台到達だけでも急な動きでしたが、その翌朝にはさらに1円以上円高方向へ進みました。
一方、8日はその後に反転し、18時台には154円台を回復しています。
152円89銭から同日中に154円台まで戻しており、1円を超える反発となりました。短期間の円高だけでなく、相場の振れ幅そのものが大きくなっていることが分かります。
GDPは実質年率1.4%増、実質賃金は7カ月連続プラス
8日朝には、日本銀行の政策判断にも関係する国内経済指標が相次いで公表されました。
内閣府の2026年4~6月期GDP2次速報では、実質GDPが前期比0.4%増、年率換算で1.4%増となりました。
8月17日に公表された1次速報の前期比0.3%増、年率1.1%増から上方修正されています。
厚生労働省の7月毎月勤労統計では、物価変動を考慮した実質賃金が前年同月比2.4%増となり、7カ月連続のプラスでした。
ただし、これらの統計だけを理由に152円台まで円高になったと断定することはできません。
市場では以前から日銀の追加利上げ観測が強まっています。GDPや賃金が底堅い結果となったことは、「日銀が追加利上げを進めにくくなる状況ではない」という見方を補強する材料になります。
円売りポジションの巻き戻しが値動きを増幅
今回の円高で市場から指摘されているのが、投機筋による円売りポジションの解消です。
日銀の利上げ観測が根強いことに加え、海外投機筋がこれまで積み上げてきた円売りポジションを解消する動きが続いているとの見方があります。
円安が続く局面では、低金利の円を売って他の通貨や資産を持つ取引が利益につながりやすくなります。
しかし相場が円高方向へ反転すると、円売りを続けていた市場参加者がポジションを解消するため、円を買い戻す動きが出ます。
その買い戻しがさらなる円高を呼べば、別の参加者もポジションを縮小し、短期間の値動きが大きくなることがあります。
ただし8日は、152円89銭まで円高が進んだ後に154円台まで反発しました。
円売りポジションの巻き戻しが続いているとしても、一方向に円高が進む局面ではなく、反対方向への調整もかなり大きい状態です。
片山財務相「対応方針は一切変わっていない」
政府も急速な為替変動を警戒しています。
財務省が公開した9月8日の閣議後会見概要によると、片山さつき財務相は為替市場について、日米で引き続き緊密に意思疎通を図り、「秩序ある為替相場の維持」に努めていく考えを示しました。
7月末に実施した日米協調介入以降についても、「われわれの対応方針は一切変わっておりません」としています。
財務省は8月3日の
片山財務大臣談話で、米国東部時間の7月31日に米国財務省と協調して円買い介入を実施したと発表しています。
ただし、今回の9月8日の値動きについて、新たな為替介入が実施されたことを示す公式発表は確認されていません。
政府の発言も、152円や150円といった特定の為替水準を防衛するという意味ではありません。
ポイントは、円安・円高の方向にかかわらず、政府が短期間の過度で無秩序な為替変動を引き続き警戒していることです。
約7.5円の差、ドル建て資産ではどれくらい?
160円台から152円台までの変化は、海外での支払いやドル建て資産の円換算額にも影響します。
為替手数料などを無視して1,000ドルを単純換算すると、
- 160円39銭:約16万390円
- 152円89銭:約15万2,890円
- 差:約7,500円
となります。
1万ドルなら、為替だけで約7万5,000円の差です。
海外旅行やドル建て商品の購入では、円高が負担を軽くする方向に働きます。
反対に、すでに保有している米国株などのドル建て資産は、ドル建て価格が変わらなくても円換算評価額が下がります。
もちろん実際の株価や手数料も同時に変動するため、この計算は為替の影響だけを切り出した目安です。
輸入物価についても円高はコストを抑える方向に働きますが、小売価格へ反映されるまでには時間差があります。
152円台到達より注目したい「1日での往復」
9月2日の160円39銭から9月8日の152円89銭まで、6日間で約7.5円の円高となりました。
これだけを見ると、「円高トレンドへ完全に転換した」と考えたくなります。
ただ、9月8日だけを見ても、午前の152円89銭から18時台には154円台まで反発しています。
今回の動きから分かるのは、「円高が一直線に進んでいる」というより、これまでの円売りポジションの巻き戻しや金融政策への期待を背景に、上下とも値動きが大きくなっていることです。
次の大きな焦点は、日本銀行の金融政策です。
日銀は9月17~18日に金融政策決定会合を開催します。
GDPや賃金などの国内データを踏まえて日銀がどのような判断を示すのか。そして、市場が織り込む追加利上げ期待が実際の政策へつながるのかが、円相場を見るうえで重要になります。
前日は154円台、翌朝には152円台、そして同じ日の夕方には再び154円台。
今は特定の水準だけを見るよりも、円売りポジションの巻き戻しがどこまで続くのか、そして日銀への期待が実際の政策決定に近づくのかを分けて見る必要があります。
参照した一次情報
- 発表元:日本銀行
- 発表元:内閣府 経済社会総合研究所
- 発表元:厚生労働省
- 発表元:財務省
- 発表元:財務省
- 発表元:日本銀行