外国為替市場で円高が進み、2026年9月7日夕方、円相場は一時1ドル=154円台前半をつけました。
今年2月下旬以来、およそ半年ぶりの円高水準です。
みらいアンテナでは8月29日、ドル円が再び160円台まで円安となった動きを取り上げました。それから約10日で、今度は154円台まで約6円戻したことになります。
円高の背景には日銀の追加利上げ観測などがあります。ただし、7日17時台に154円台へ急速に動いた直接のきっかけまで、日銀観測だけで説明することはできません。
ニューヨーク市場が休場となる中、投機的な動きが強く出たのではないかとの市場関係者の見方も報じられています。
160円台から約10日で154円台へ
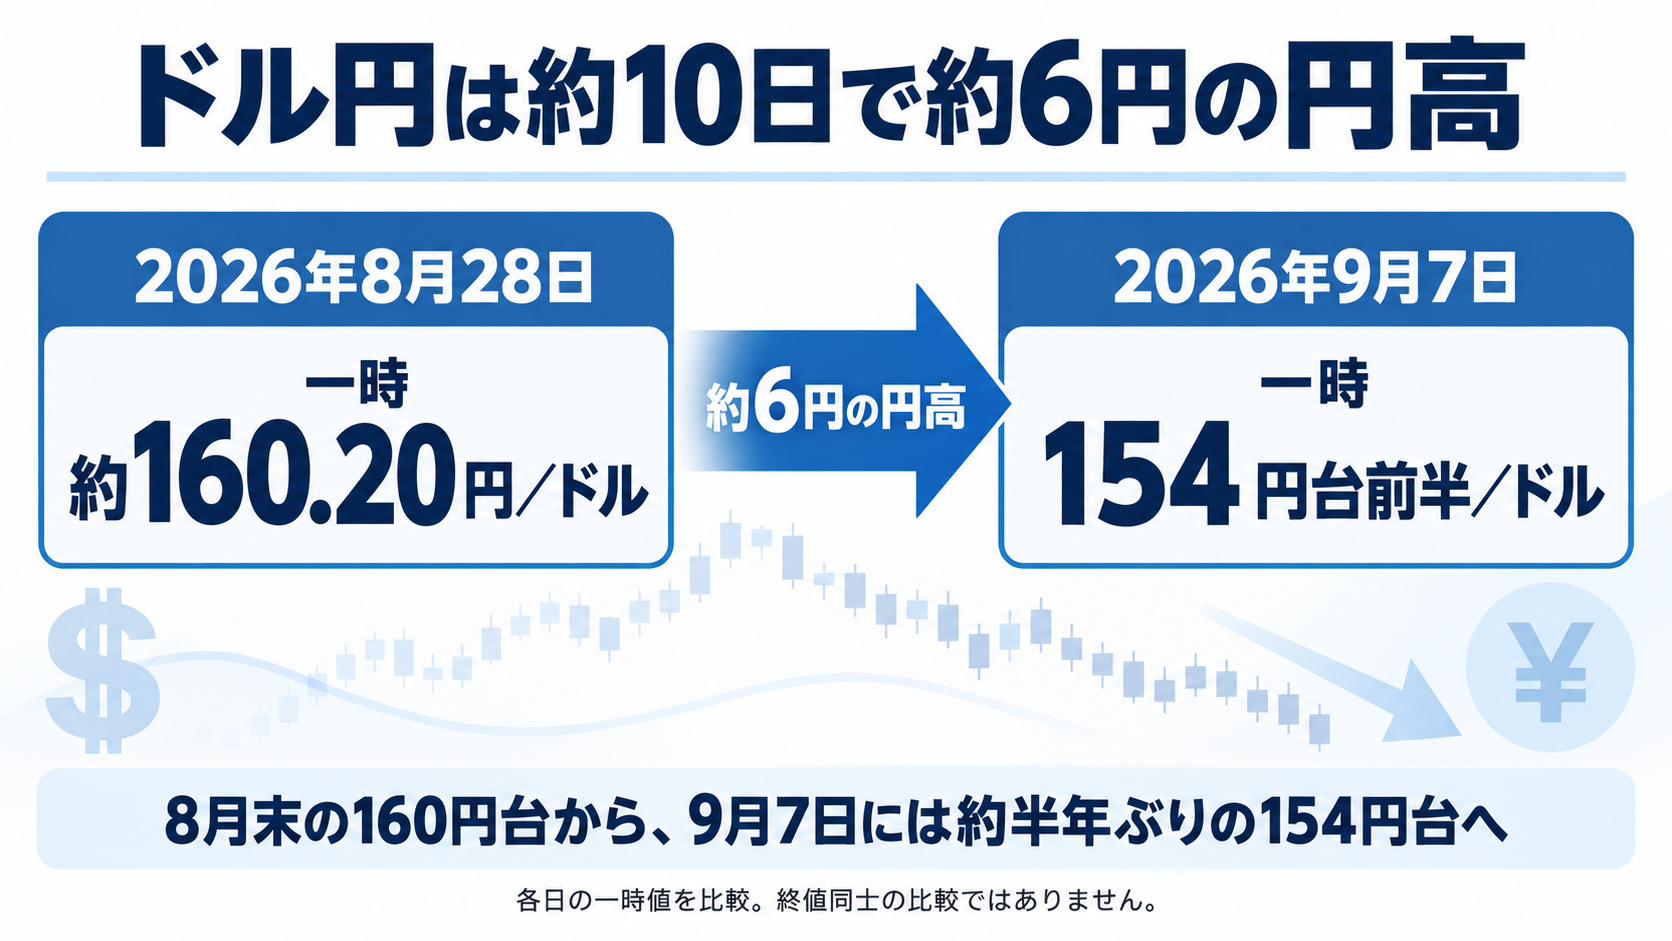
8月29日の前回記事では、8月28日のニューヨーク市場でドル円が一時160円20銭付近まで上昇した動きを取り上げました。
7月末には日米が協調して円買い介入を実施しました。その後の期間を含む7月30日から8月26日までの日本の外国為替平衡操作額は15兆3,993億円に達しています。
それでも8月28日には再び160円台まで円安が進んでいました。
ところが9月に入ると流れが変わります。
9月7日夕方には154円台前半まで円高が進行。160円20銭付近と単純比較すると、1ドルあたり約6円の円高です。
この10日ほどで円高方向へ動きやすくなった背景として、市場で強く意識されているのが日本銀行の追加利上げです。
米雇用統計は強かった、それでもドル円は戻らない
今回の米雇用統計は、本来ならドル高材料になりやすい内容でした。
米労働省によると、8月の非農業部門雇用者数は前月から16万2,000人増加。失業率は4.1%で前月から変わりませんでした。
雇用者数の増加幅は市場予想を大きく上回る結果でした。
9月7日午前のロイター報道時点では、市場が9月のFRB利上げを織り込む確率は約57%まで上昇していました。
それでもアジア時間のドルは上値が重く、ロイターは同日午前、円が日銀の利上げ観測に支えられていると報じています。
さらに前週からの円高については、
- 円を売って高金利通貨を買う「キャリートレード」の巻き戻し
- 日本への資金還流への期待
- 日銀の追加利上げ観測
などが重なったとされています。
つまり、現在のドル円は米国の金利見通しだけでは方向を説明しにくくなっています。
ただし、この説明は円高基調の背景についてのものです。7日17時台に156円前後から154円台へ急速に動いた部分とは分けて考える必要があります。
市場は9月の日銀利上げを75%織り込み
9月7日午前のロイター報道時点では、市場が日銀の9月金融政策決定会合で0.25%の追加利上げを織り込む確率は約75%でした。
さらに12月までにもう一度利上げする確率も約60%とされています。
現在、日銀が誘導している無担保コール翌日物金利は1.0%程度です。
日銀は9月17日と18日に次回の金融政策決定会合を開催します。
仮に0.25%の利上げが決まれば、政策金利は1.25%程度となり、円を低金利で調達して海外資産へ投資する取引のメリットはさらに縮小します。
ただし、75%や60%という数字は金融市場から計算された予想であり、日銀の決定ではありません。
米国の57%という利上げ確率と同様、今後の経済指標や市場価格によって変化する数字です。
154円台=新たな為替介入とは限らない
円が短時間で大きく動くと、「また為替介入が行われたのでは」と考えたくなります。
ただ、9月7日の154円台への急伸について、新たな円買い介入が実施されたことを示す公式発表は現時点では確認できません。
FNNは17時40分、ニューヨーク市場が休場となる中、市場関係者から「投機的な動きが強く出たのでは」との声があると報じています。
市場参加者が少ない時間帯では、一方向の注文によって相場が通常より大きく動くことがあります。
一方、過去の大規模介入によって、為替介入への警戒が残っていることも事実です。
米国東部時間7月31日には、日本の財務省が米国財務省と協調して円買い介入を実施しました。財務省が8月28日に公表した資料では、その後の期間を含む7月30日から8月26日までの日本の外国為替平衡操作額は15兆3,993億円でした。
今回については「新たな介入があった」と断定せず、日銀利上げ観測などによって円が買われやすくなっていたところへ、薄商いの中で急激な値動きが加わった可能性を分けて見る必要があります。
次はFOMC、続いて9月18日の日銀会合
ドル円を見るうえでは、日銀会合だけでなく、その直前に開かれるFOMCも重要です。
今後の主な日程は次の通りです。
- 9月8日:日本の4~6月期GDP改定値
- 9月11日:米国の8月消費者物価指数(CPI)
- 9月15~16日:米連邦公開市場委員会(FOMC)
- 9月17~18日:日銀金融政策決定会合
米CPIが上振れれば、FRBの利上げ観測がさらに強まり、ドル高方向へ動く材料になります。
反対に、日本の経済指標が日銀の追加利上げを後押しする内容となれば、円高材料として意識される可能性があります。
そのうえでFOMCと日銀が実際にどのような政策判断を示すのかが、次のドル円の方向を考える大きなポイントになります。
8月末には「大規模介入後も160円台へ戻った」ことが話題だったドル円が、約10日後には154円台まで反転しました。
ただし、17時台の急変だけを見て、新しい円高トレンドが確定したと判断するのは早い段階です。
次に見るべきなのは154円という数字そのものではなく、まず9月15~16日のFOMC、続いて18日の日銀会合で、現在市場が織り込んでいる利上げ期待が実際の政策へどこまで反映されるかです。
参照した一次情報
- 発表元:米国労働統計局(BLS)
- 資料名:The Employment Situation — August 2026
- 発表日:2026年9月4日
- 発表元:日本銀行
- 資料名:当面の金融政策運営について
- 発表日:2026年7月31日
- 発表元:日本銀行
- 資料名:金融政策決定会合の運営
- 発表日または更新日:日付表記なし
- 発表元:米連邦準備制度理事会(FRB)
- 資料名:Meeting calendars and information
- 更新日:2026年8月19日
- 発表元:財務省
- 資料名:片山財務大臣談話(令和8年8月3日)
- 発表日:2026年8月3日
- 発表元:財務省
- 資料名:外国為替平衡操作の実施状況(令和8年7月30日~令和8年8月26日)
- 発表日:2026年8月28日