PayPay証券とPayPayは2026年9月7日、2027年1月に始まる0〜17歳向けの「こどもNISA」について、10月1日から口座開設申込を先行受付する予定だと発表しました。
PayPay証券では、こどもNISAでも100円または100 PayPayポイントから投資できる予定です。さらに12〜17歳は、親権者の同意を得たうえで、こども本人から口座開設を申し込めます。
制度自体は、2026年3月末に成立した令和8年度税制改正法によって導入が決まっています。今回の発表で見えてきたのは、「実際にどのような入口から使えるのか」という証券会社側の具体的なサービス設計です。
10月1日に始まるのは「口座開設の受付」
まず日付を分けて考える必要があります。
PayPay証券が2026年10月1日から始める予定なのは、こどもNISAそのものではなく、口座開設申込の先行受付です。
制度開始は2027年1月です。
12〜17歳が本人から申し込む場合、親権者がPayPay証券口座を持っている必要はありません。ただし、親権者の本人確認済みPayPayアカウントや、親権者による同意などが必要です。
親権者がPayPay証券口座を持っている場合は、親権者側からこども名義の証券口座とNISA口座を申し込む方法も用意されます。
なお、具体的な申込条件や手続き、取引時に親権者の承認を必要とするケースなどは今後公表されます。
年60万円、非課税保有限度額は600万円
こどもNISAは、現在18歳以上を対象としているNISAの「つみたて投資枠」を0〜17歳にも広げる制度です。
主な制度内容は次の通りです。
| 項目 | こどもNISA |
|---|---|
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託等 |
| 払出し | 原則制限あり。12歳以降は一定の要件で可能 |
| 制度開始 | 2027年1月 |
ここで「600万円」は、金融庁が非課税保有限度額と呼んでいる数字です。
「生涯で合計600万円までしか投資できない」という言い方より、「非課税で保有できる枠が600万円」と理解する方が正確です。
金融庁の制度解説では、非課税保有期間は成人後のNISAと同様に無期限で、18歳に達すると特別な手続きをせず成人後のつみたて投資枠へ移行する仕組みとされています。
ジュニアNISAとは「年間枠」より使い勝手が変わる
未成年向けの非課税制度は初めてではありません。
2016年に始まった「ジュニアNISA」がありましたが、新規口座開設・新規買付けは2023年末で終了しています。
両制度を比べると、方向性にはかなり違いがあります。
| 項目 | こどもNISA | ジュニアNISA |
|---|---|---|
| 年間投資枠 | 60万円 | 80万円 |
| 非課税期間 | 無期限 | 原則5年間 |
| 主な投資対象 | 長期積立向けの一定の投資信託等 | 上場株式・投資信託等 |
| 払出し | 12歳以降、一定の要件で可能 | 制度運用時は原則18歳まで制限 |
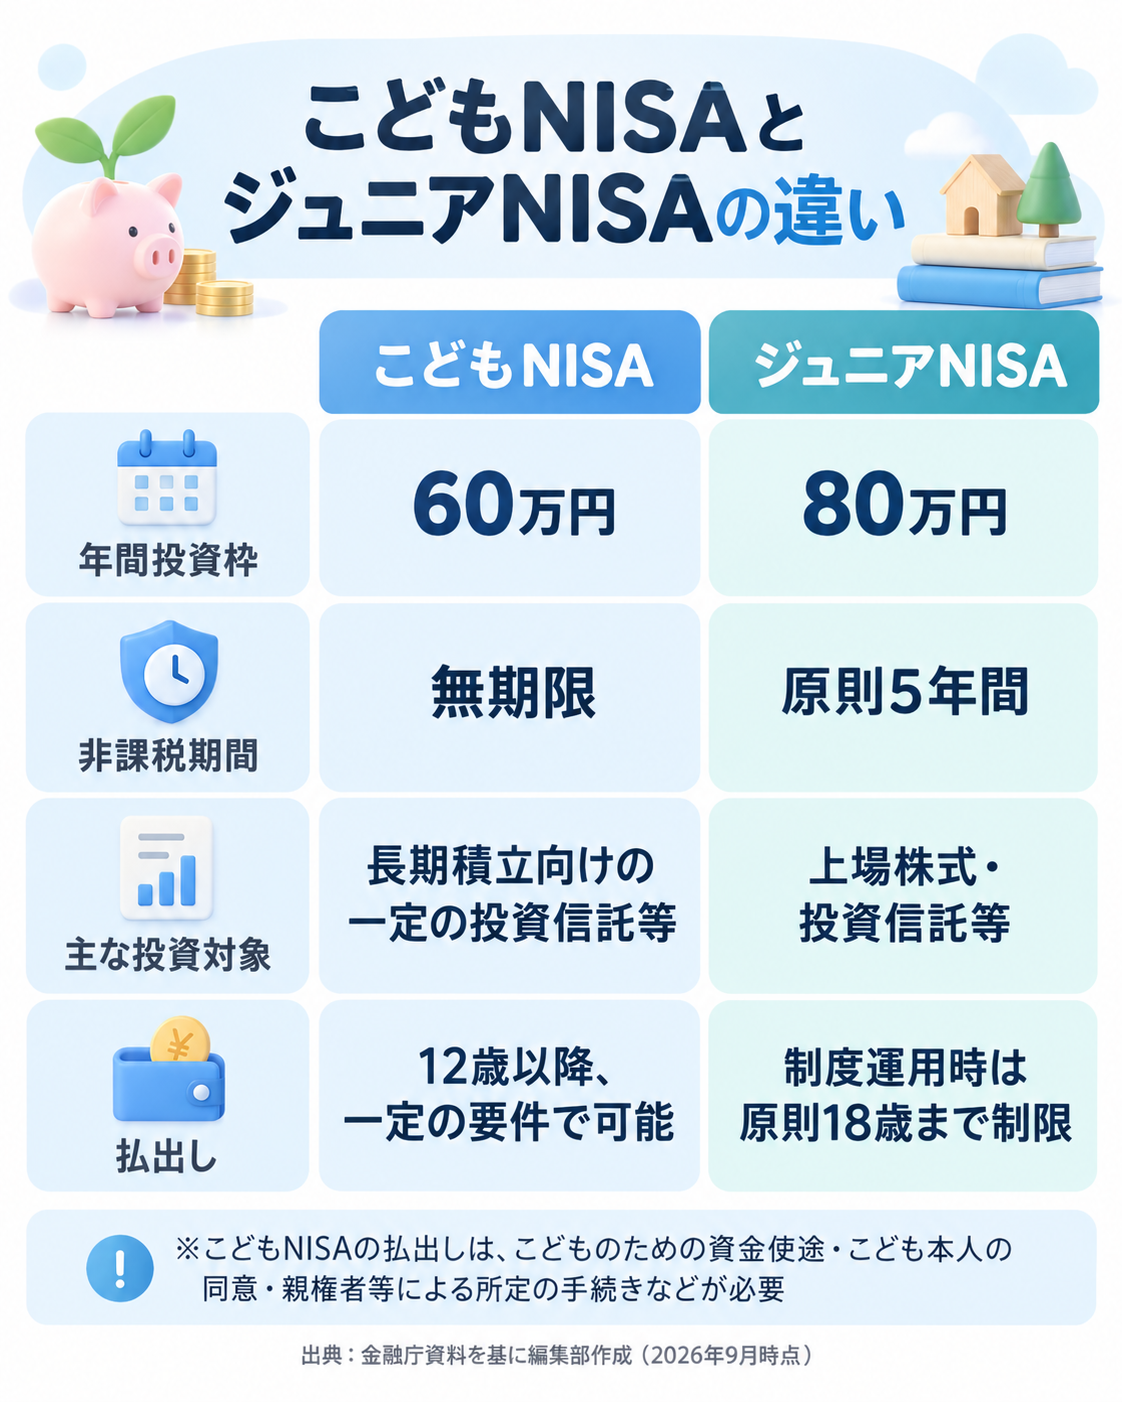
年間投資枠だけを見ると、ジュニアNISAの80万円から60万円へ減っています。
その一方で、こどもNISAは非課税期間が無期限となり、12歳以降は、資金使途がこどものためのものであること、こども本人が同意すること、親権者等が所定の手続きを行うことなど、一定の要件を満たせば払出しが可能です。
大学進学まで絶対に触れられない資金ではなく、成長途中で必要になる教育費なども想定した設計になっています。
なお、終了済みのジュニアNISAについては制度変更があり、2024年以降は保有する商品や金銭の全額を年齢や理由に関係なく非課税で払い出せます。「18歳まで払出し不可」は、ジュニアNISAが運用されていた当時の基本ルールです。
PayPay証券の特徴は「投資を始める入口」の軽さ
制度自体は金融機関によらず共通ですが、PayPay証券が前面に出しているのは少額投資とPayPayとの連携です。
こどもNISAでも、
- 100円から購入可能
- 100 PayPayポイントから購入可能
- PayPayアプリ内のミニアプリから利用
- 12〜17歳は親権者の同意を得て本人申込も可能
という形を予定しています。
年間投資枠60万円をすべて使う家庭だけを想定したサービスではありません。
お小遣いやポイントなど、小さな金額から投資に触れられる設計を組み合わせている点がPayPay証券らしい部分です。
ただし、100円から始められることと、元本割れの可能性が小さくなることは別です。こどもNISAも投資信託等への投資であり、値下がりする可能性があります。
親のお金を入れるなら「NISA」と「贈与税」は別
もう一つ、実際に家族で利用するときに分けて考えたいのが税金です。
NISAで非課税になるのは、対象商品から得られる運用益などです。親や祖父母から、こども名義の口座へ資金を移す行為そのものが自動的に贈与税の対象外になるわけではありません。
国税庁によると、暦年課税では1年間に贈与を受けた財産の合計から110万円の基礎控除があります。この110万円は「父から110万円、祖父から110万円」のように贈与者ごとに使えるのではなく、贈与を受けた本人ごとの年間合計です。
暦年課税を前提に、ほかの贈与がなければ、こどもNISAの年間投資枠60万円分は110万円の基礎控除内です。 ただし、同じ年にほかの贈与を受けていれば合算して考える必要があります。
NISAの投資枠と、家族間のお金の移転に関する税制は別の仕組みとして管理した方が分かりやすいでしょう。
取扱商品などはまだ未公表
2026年9月7日時点では、PayPay証券のこどもNISAについてすべての詳細が決まったわけではありません。
今後公表される予定なのは、
- 具体的な口座開設手順
- 取扱商品
- サービスの詳細
- 親権者による承認が必要になる取引
- 正式なサービス提供スケジュール
などです。
10月1日の受付開始日についても、PayPay証券は変更となる可能性があると明記しています。
今回の発表で、こどもNISAは「2027年に始まる制度」という段階から、証券会社ごとの使い方を比較する段階へ入り始めました。
100円・PayPayポイント・本人申込という入口は具体化しましたが、実際に金融機関を選ぶうえでは、今後公表される取扱商品や手続きの詳細まで確認する必要があります。
参照した一次情報
- 発表元:PayPay株式会社・PayPay証券株式会社
- 資料名:PayPay証券ではじめる「こどもNISA」、2026年10月1日より口座開設申込を先行受付
- 発表日:2026年9月7日
- 発表元:金融庁
- 資料名:アクセスFSA第273号HTML版
- 発表日または更新日:日付表記なし
- 発表元:金融庁
- 資料名:「令和8年度税制改正の大綱」の概要―金融庁関係の主要項目について―
- 掲載:2026年2月号
- 発表元:金融庁
- 資料名:2023年までのNISA
- 発表日または更新日:日付表記なし
- 発表元:国税庁
- 資料名:No.4410 複数の人から贈与を受けたとき
- 法令等基準日:2026年4月1日