住宅価格や住宅ローン金利が上昇する一方で、若い世帯では「持ち家に住む割合」が高まっています。
総務省の「家計調査」によると、2025年の世帯主29歳以下・2人以上世帯の持ち家率は40.7%。比較可能な2000年の19.7%から、約25年間で2倍以上になりました。
ただし、この「40.7%」は読み方に注意が必要です。
対象はあくまで29歳以下の「2人以上世帯」。一人暮らしを含む20代全体の4割がマイホームを持っている、という意味ではありません。
それでも、若くして夫婦など2人以上で暮らしている世帯の中で、持ち家を選ぶ割合が大きく上昇していることは確かです。
40.7%は「20代全体」の数字ではない
家計調査の時系列を見ると、29歳以下・2人以上世帯の持ち家率は次のように推移しています。
| 年 | 持ち家率 |
|---|---|
| 2000年 | 19.7% |
| 2005年 | 19.5% |
| 2015年 | 27.3% |
| 2025年 | 40.7% |
2000年から2025年までに21ポイント上昇しました。
一方、20代は単身世帯も多いため、この数字だけを見て「20代の4割が住宅を購入している」と解釈するのは正確ではありません。
今回の統計から直接読み取れるのは、29歳以下で2人以上の世帯を形成している層では、持ち家に住む割合が以前より大きく高まっているということです。
若い住宅検討者ほど「今が買い時」と考える傾向
なぜ若いうちに住宅を持とうと考えるのでしょうか。
2026年7月に開かれた厚生労働省の労働政策審議会では、SUUMO編集長兼SUUMOリサーチセンター長の池本洋一氏が、現在の住宅市場について説明しています。
その中では、住宅購入検討者のうち20代・30代ほど「今は買い時」と考える割合が高く、住宅価格が今後さらに上がるのではないかという意識が背景にあるとされています。
つまり、
「もう少し貯金してから買う」
だけでなく、
「待っている間に住宅価格が上がるなら、早く購入したい」
という判断が出てきます。
さらに、ペアローンや収入合算などを使って夫婦の収入を住宅ローンに反映する方法も広がっています。
ただし、「購入を検討する若者が増えていること」と「29歳以下の持ち家率40.7%」は別のデータです。両者をそのまま因果関係として結び付けない点には注意が必要です。
35年を超える住宅ローンも珍しくなくなった
住宅ローンそのものにも変化があります。
同じ厚労省の審議会で池本氏は、35年を超える40年・50年ローンを利用する割合について、
- 新築マンション:32.6%
- 新築戸建て:21%
と説明しています。
これは政府統計そのものではなく、審議会で示された住宅市場データですが、住宅ローンの長期化が進んでいることを示す数字です。
住宅金融支援機構にも、最長50年の全期間固定金利住宅ローン「フラット50」があります。
フラット50の場合、原則として申込時44歳未満であることや、「80歳-申込時年齢」と50年の短い方が借入期間の上限になることなど、利用条件があります。
対象住宅も長期優良住宅や管理計画認定マンションなどに限られます。
民間金融機関の40年・50年ローンはそれぞれ条件が異なりますが、若いほど長い返済期間を設定しやすいという特徴があります。
4000万円なら35年と50年で総返済額に約1880万円の差
では、超長期住宅ローンは家計をどの程度変えるのでしょうか。
2026年9月の住宅金融支援機構の最頻金利を使って、4000万円を借りるケースを比較します。
前提は以下の通りです。
- 借入額:4000万円
- 35年返済:年3.46%
- 50年返済:年3.70%
- 元利均等返済
- ボーナス返済なし
- 融資手数料などは含めない
- 2026年9月の最頻金利、金利引下げ前を使用
- 編集部試算
| 35年 | 50年 | |
|---|---|---|
| 借入額 | 4000万円 | 4000万円 |
| 金利 | 年3.46% | 年3.70% |
| 毎月返済額 | 約16.4万円 | 約14.6万円 |
| 総返済額 | 約6904万円 | 約8785万円 |
| 利息相当額 | 約2904万円 | 約4785万円 |
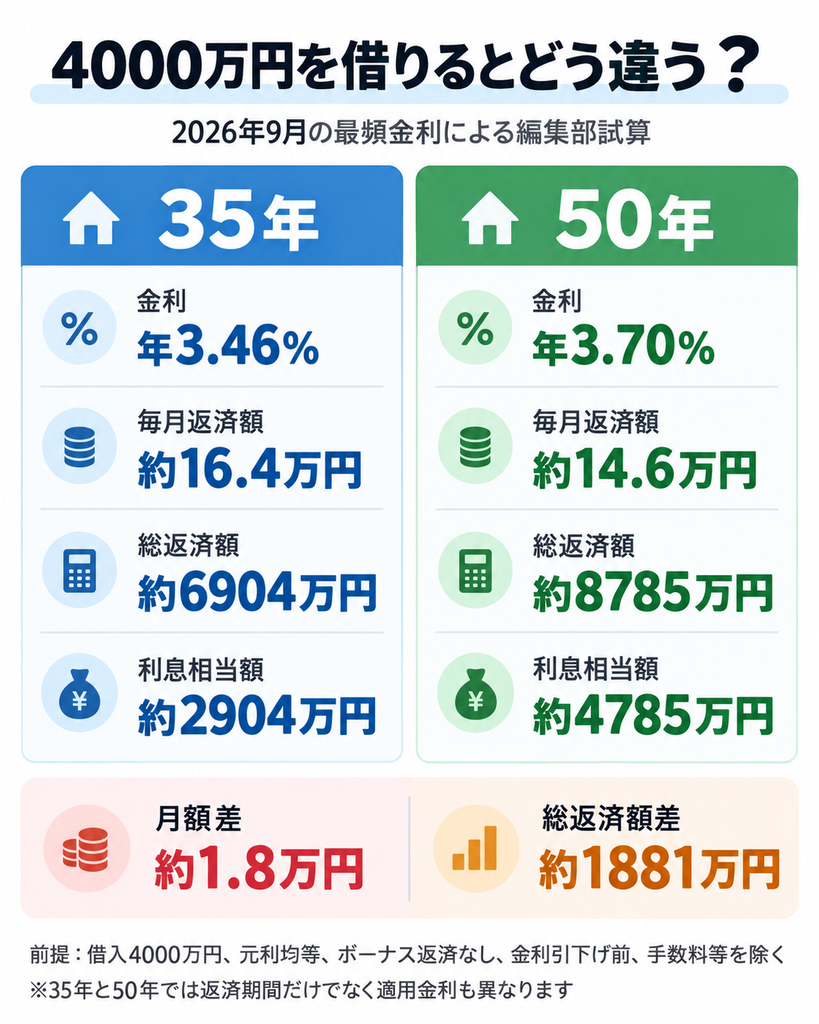
この条件で比較すると、50年ローンの方が毎月の返済額は約1万8000円低くなります。
一方、総返済額は約1880万円多くなります。
ここで重要なのは、単純に返済期間だけを35年から50年へ延ばした比較ではないことです。
今回使用した2026年9月のフラット35とフラット50では、返済期間だけでなく適用した金利も3.46%と3.70%で異なります。そのため、約1880万円の差には「返済期間が長い影響」と「金利が高い影響」の両方が含まれています。
それでも、「月々の返済額を抑えやすい代わりに、長期間にわたって利息を支払う」という超長期ローンの特徴は分かります。
見落としやすいのは残債の減るスピード
50年ローンで注意したいのは、毎月返済額や総返済額だけではありません。
元本の減り方も遅くなります。
先ほどと同じ4000万円・年3.70%・50年返済という条件で試算すると、30年間返済した後でも残債は約2480万円です。
30歳でローンを組めば、60歳になっても約2480万円が残っている計算になります。
長い返済期間には、
- 転職や収入減
- 家族構成の変化
- 離婚
- 親の介護
- 転勤
- 住み替え
など、当初は想定していなかった出来事が起こる可能性もあります。
住宅を売却したいタイミングで売却価格よりローン残高の方が高ければ、売却時に自己資金が必要になる場合があります。
「将来値上がりすれば売ればいい」という前提だけで借入額を決めるのは避けた方がよいでしょう。
50年ローンは「借入額を増やす道具」にするとリスクが高い
若いうちに住宅を購入することや、50年ローンを使うこと自体が悪いわけではありません。
若いうちなら返済期間を長く取れるため、
- 毎月返済額を抑える
- 手元資金を多く残す
- 教育費など将来支出に備える
- 余裕があるときに繰上返済する
といった使い方も考えられます。
一方で注意したいのは、
「返済期間を延ばして月額を下げ、その分だけ物件価格も引き上げる」
という使い方です。
例えば「毎月15万円まで払える」という条件から逆算すると、50年ローンでは35年ローンより大きな金額を借りやすくなります。
しかし、月々払えることと、将来まで無理なく返せることは同じではありません。
住宅ローンを見るときは、
- 物件価格
- 借入額
- 金利
- 毎月返済額
- 総返済額
- 定年時点の残債
- 将来売却する場合の価格
までセットで考える必要があります。
共同通信は9月4日、金融庁が40年・50年といった超長期住宅ローンについて、銀行の審査体制の監視を強化する方針を固めたと報じました。
現時点では金融庁から今回の方針について正式発表された資料を確認できていないため、ここは報道段階の情報です。
若い世帯の持ち家率が高まる一方、住宅価格と金利の上昇によって、より長い住宅ローンを使う選択肢も広がっています。
大切なのは「何年ローンなら安全か」を一律に決めることではなく、長く借りることで本当に家計の余裕が増えているのか、それとも借入額を膨らませているだけなのかを見極めることです。
参照した一次情報
- 発表元:総務省統計局・e-Stat
- 資料名:家計調査 家計収支編 二人以上の世帯「世帯主の年齢階級」
- 公開日:2026年2月6日
- 発表元:厚生労働省
- 資料名:第36回労働政策審議会勤労者生活分科会 議事録
- 開催日:2026年7月15日
- 発表元:住宅金融支援機構
- 資料名:新規借入れをご検討の方|フラット35 金利情報
- 更新確認日:2026年9月5日
- 発表元:住宅金融支援機構
- 資料名:フラット50 ご利用条件
- 基準日:2026年4月1日