9月3日の外国為替市場で円が急伸しました。
2日夕方には1ドル=159円70銭前後だった円相場が、3日夜には一時155円台後半まで上昇。わずか1日ほどで約4円、率にすると約2.6%の円高・ドル安です。
みらいアンテナでは前日に、9月の日銀利上げ観測が強まっていることを取り上げました。
今回は、その「観測」が実際の為替市場を大きく動かした形です。
前回記事:日銀「9月利上げ」観測が一段強まる 長期金利3%突破、植田総裁は何を見て判断する?
159円台から155円台へ、1日で約4円
共同通信によると、9月3日の外国為替市場では円相場が一時1ドル=155円台後半まで上昇しました。
2日夕方の159円70銭前後と比べると、約4円の円高です。
単純計算すると、
159.70円 → 155.60円
なら4.10円の変化。
変化率は、
4.10 ÷ 159.70 × 100 ≒ 2.6%
となります。
為替相場としては、1日でかなり大きな動きです。
では、なぜ突然円が買われたのでしょうか。
材料① 日銀の「9月利上げ」がさらに現実味
まず大きいのが、日銀の利上げ観測です。
日銀の高田創審議委員は9月2日の講演で、物価の上振れリスクなどを踏まえ、金融政策について機動的に対応する必要性を示しました。
これに植田和男総裁による最近の発言も重なり、市場では9月17~18日の金融政策決定会合で再び利上げする可能性への警戒が強まっています。
金利が上がる可能性が高まれば、日本円を保有する魅力は相対的に上がります。
数日前まで、
「日銀はそのうち利上げするかもしれない」
だったものが、
「9月にも動くのではないか」
へ変化したことで、円買いが加速したと考えられます。
材料② 米国からも「円安是正」を支持する発言
もう一つは米国側の姿勢です。
ベッセント米財務長官は8月30日に植田総裁と会談し、米財務省はその後の発表で、円の大幅な過小評価への対応や、日本の金融政策によるインフレ抑制への強い支持を表明しました。
通常、為替市場は「日本が利上げするか」だけでなく、
日米の金利差が今後どうなるか
を見ています。
日本が追加利上げへ向かい、米国側で金利上昇期待が弱まれば、日米金利差が縮小する方向になります。
これまで円安を支えてきた材料の一つが逆回転するため、円を売ってドルを買っていたポジションを解消する動きも出やすくなります。
材料③ 「また為替介入?」という警戒も円買いを加速
1日で4円近く動けば、「政府・日銀が為替介入したのでは?」と考える人も出てきます。
実際、日本は7月31日に米国と協調して円買い介入を実施しています。
財務省によると、7月30日から8月26日までの外国為替平衡操作額は15兆3993億円に達しました。
その記憶がまだ新しい中で再び円安が160円近辺まで進んでいたため、市場参加者が介入を強く警戒していたことは不思議ではありません。
ただし、9月3日に政府が円買い介入を実施したと財務省が正式発表したわけではありません。
財務省の9月分を含む次回の月次介入実績公表は9月30日の予定です。
今回の急伸を現時点で「為替介入によるもの」と断定するのは早計です。
4円の円高、生活ではどれくらい変わる?
4円と言われても、実感しにくいかもしれません。
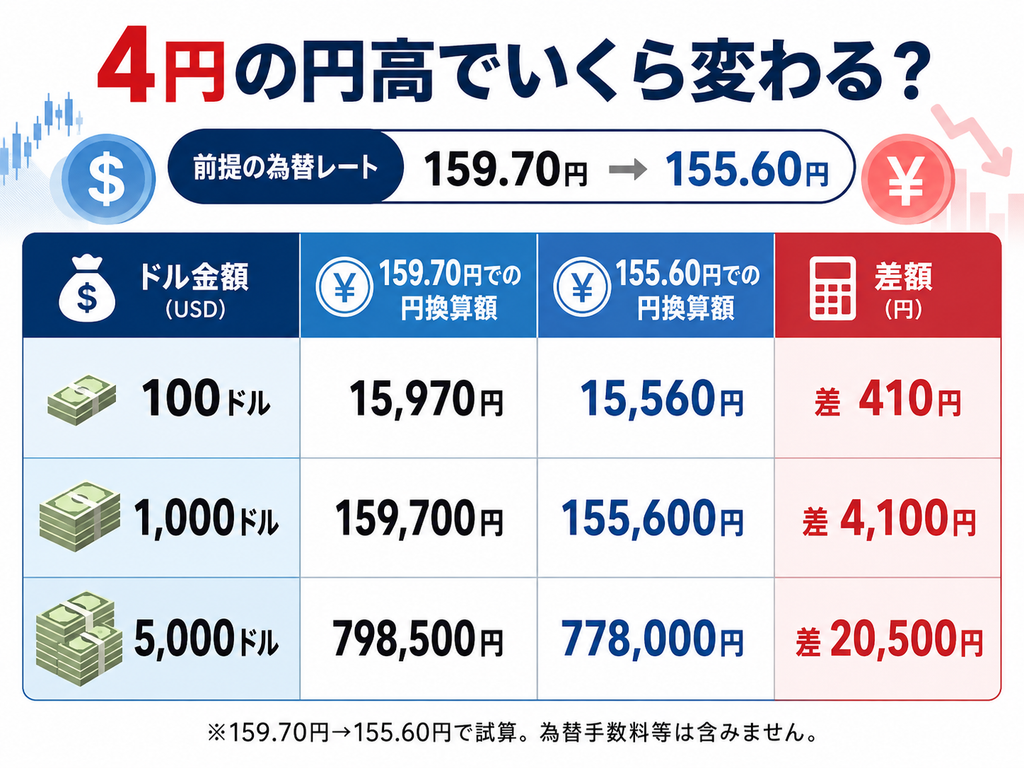
そこで、159.70円から155.60円になったと仮定して、ドルを買う金額を単純計算すると次のようになります。
| ドルでの支払い | 159.70円 | 155.60円 | 差額 |
|---|---|---|---|
| 100ドル | 15,970円 | 15,560円 | 410円 |
| 1,000ドル | 159,700円 | 155,600円 | 4,100円 |
| 5,000ドル | 798,500円 | 778,000円 | 20,500円 |
※編集部試算。為替手数料・クレジットカードの海外事務手数料などは考慮していません。
海外旅行で1000ドル使うなら、単純計算で約4100円の差です。
5000ドル相当なら約2万円変わります。
逆にドル建て資産を円換算すると、円高は評価額を押し下げる方向に働きます。
S&P500やオルカンなど海外資産を持っている人にとっては、株価が変わらなくても円高だけで円ベースの評価額が下がることがあります。
ただし「これで円安終了」とはまだ言えない
今回の4円近い円高は大きな動きですが、ここから一直線に円高へ向かうと決まったわけではありません。
今回の動きには、
- 日銀の9月利上げ観測
- 米国側の円安是正への姿勢
- 160円近辺での介入警戒
- 円売りポジションの巻き戻し
など、複数の材料が重なっています。
短期間でポジションが一気に解消されれば、値動きが実際の経済環境以上に大きくなることもあります。
そして次の大きな材料は、すぐにやってきます。
米労働省は日本時間9月4日夜に8月の米雇用統計を発表する予定です。
米雇用が強ければ米国の金利上昇観測が再び強まり、ドル高・円安方向へ戻る可能性があります。
反対に弱ければ、今回の円高をさらに後押しする可能性があります。
見るべきは「155円」より、円安の前提が変わったか
今回のニュースで注目したいのは、155円という数字そのものだけではありません。
数日前まで円相場は160円近辺にあり、市場では円安継続への警戒が強まっていました。
そこからわずか1日で約4円戻ったということは、市場参加者のポジションがかなり円安方向へ傾いていた可能性も示しています。
材料が少し変わっただけでも、巻き戻しが始まれば相場は大きく動きます。
ただし、本当の転換点だったかを判断するには、もう少し時間が必要です。
まずは9月4日の米雇用統計。
その次が9月17~18日の日銀金融政策決定会合です。
今回の155円台が単なる急反発だったのか、それとも160円近辺まで続いた円安の流れが変わる最初の動きだったのか。
次の2週間で、その答えがかなり見えてきそうです。
参照した一次情報
- 発表元:日本銀行
- 資料名:高田審議委員「わが国の経済・物価情勢と金融政策」(札幌市金融経済懇談会)
- 発表日または更新日:2026年9月2日
- 発表元:米国財務省
- 資料名:READOUT: Secretary of the Treasury Scott Bessent’s Meeting with Bank of Japan Governor Kazuo Ueda
- 発表日または更新日:2026年8月30日
- 発表元:財務省
- 資料名:外国為替平衡操作の実施状況(令和8年7月30日~令和8年8月26日)
- 発表日または更新日:2026年8月28日
- 発表元:米国労働省労働統計局
- 資料名:Schedule of Releases for the Employment Situation
- 発表日または更新日:日付表記なし