米国のドナルド・トランプ大統領が、FRB(米連邦準備制度理事会)に改めて利下げを要求しました。
今回目を引くのは、単なる金融政策への注文ではありません。
トランプ氏は9月4日のTruth Socialへの投稿で、米国は世界で最も低い金利を持つべきだと主張し、FRBが金利を下げなければ、米国が貿易赤字を抱える国との取引を停止するとの考えまで示しました。
一方、金融市場はトランプ氏とは逆方向を見ています。
強い8月雇用統計を受け、9月のFOMCでは利下げではなく、依然として「利上げ」が現実的な選択肢として織り込まれています。
トランプ氏、FRBへの圧力を貿易政策にまで拡大
トランプ氏はTruth Socialで、高い金利が米国を国際的に不利な立場へ置いていると主張しました。
そのうえで、利下げが行われなければ、米国が貿易赤字を抱える国との取引を停止するという趣旨の警告をしています。
トランプ氏がFRBに利下げを求めるのは今回が初めてではありません。
ただ、今回は金融政策への要求と、貿易相手国への措置を直接結び付けた点が特徴です。
もっとも、現時点で具体的な貿易停止措置が正式決定されたわけではありません。
対象国、対象商品、開始時期、法的な枠組みなどは示されていないため、「貿易停止が始まる」と受け取るのは早い段階です。
現状は、FRBへの政治的な圧力を強める中で示された発言として整理するのが適切です。
市場は逆方向、9月利上げ確率は金曜遅くに57%
この発言が出た同じ9月4日、米労働省は8月の雇用統計を発表しました。
非農業部門雇用者数は前月比16万2,000人増。失業率は4.1%で横ばいでした。
みらいアンテナでは、この雇用統計について9月4日の記事で詳しく取り上げています。
今回の記事で重要なのは、その数字がトランプ氏の「利下げ要求」と反対方向の材料になっていることです。
Reutersによると、短期金利先物が示す9月FOMCでの利上げ確率は、
- 雇用統計発表前:約55%
- 雇用統計発表直後:約62%
- 金曜遅く:約57%
と動きました。
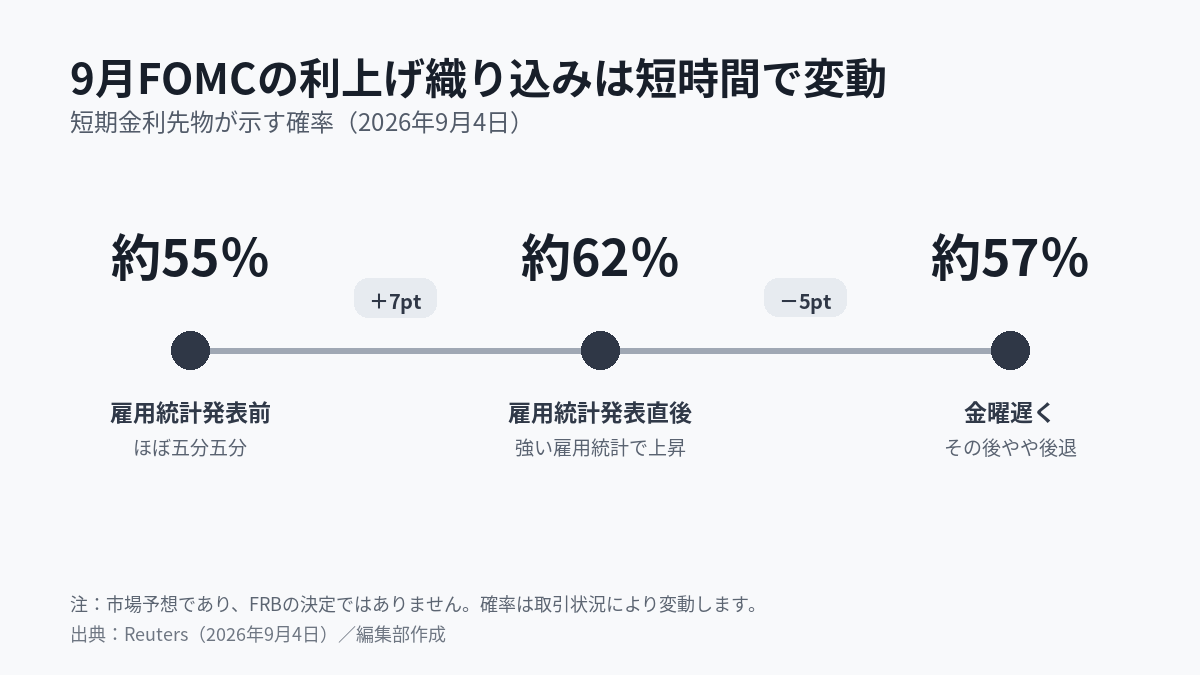
強い雇用統計によって利上げ観測はいったん強まったものの、その後やや後退。それでも金曜遅くの時点では、据え置きとほぼ五分五分ながら、利上げがわずかに優勢という状態です。
市場の織り込みは常に変動するため、62%や57%を固定的な「予想」と見るべきではありません。
むしろポイントは、大統領が利下げを求めているのに、市場では利上げが依然として現実的な選択肢になっているというねじれです。
FRBの政策金利は現在3.50~3.75%です。
米貿易赤字は886億ドル、日本も42億ドルの赤字相手
では、トランプ氏が言及した「貿易赤字」はどの程度なのでしょうか。
米商務省経済分析局(BEA)によると、7月の米国の財・サービス貿易赤字は886億ドルでした。
6月の712億ドルから174億ドル増加。1カ月で24.4%拡大しています。
一方、2026年1~7月累計では、貿易赤字は前年同期より29.6%減っています。
つまり、
7月単月では大幅に悪化したものの、2026年全体で赤字が一方的に拡大しているわけではない
というのが実態です。
BEAが公表した7月の国・地域別の「財」貿易収支を見ると、米国の主な赤字相手は次の通りです。
| 国・地域 | 米国の貿易赤字 |
|---|---|
| メキシコ | 275億ドル |
| ベトナム | 233億ドル |
| 台湾 | 181億ドル |
| 中国 | 152億ドル |
| 韓国 | 104億ドル |
| EU | 89億ドル |
| 日本 | 42億ドル |
※国・地域別は財のみ。886億ドルは財・サービス合計のため、同じ定義の数字ではありません。
日本も統計上は、米国が貿易赤字を抱える相手の一つです。
ただし、トランプ氏は今回の投稿で日本を名指ししていません。
そのため「日本との取引停止を警告した」と解釈するのは、現時点では行き過ぎです。
本当に貿易を止めれば、追加関税よりはるかに大きな話
今回の発言を考えるうえでは、トランプ氏の言葉そのものと、実際の政策を分ける必要があります。
仮に「貿易赤字を抱える国との取引停止」を文字通り広範囲に実行すれば、対象は中国だけではありません。
メキシコ、ベトナム、台湾、韓国、日本など、米国の主要な貿易相手が幅広く含まれます。
製造業のサプライチェーンや小売価格にも影響するため、通常の追加関税よりもはるかに大きな政策変更になります。
一方で、現段階で確認できるのは大統領の投稿までです。
具体的な制度設計がない以上、今すぐ世界的な貿易停止を前提に考えるより、FRBの政策判断をめぐる政治的な圧力が一段強まったことを今回の中心として見る方が現実的です。
そしてFRB自身は、物価安定と雇用という経済データを基に政策金利を判断します。
強い雇用統計が出た直後に「利下げ要求」が強まったことで、政治と金融政策の方向の違いがより鮮明になりました。
次は9月10日のPPI、11日のCPI
次回FOMCは9月15~16日です。
その直前には、
- 9月10日:8月の生産者物価指数(PPI)
- 9月11日:8月の消費者物価指数(CPI)
- 9月15~16日:FOMC
と重要イベントが続きます。
雇用統計は利上げを後押しする材料になりましたが、FRBが特に重視しているのはインフレが2%目標へ向かっているかどうかです。
PPIやCPIが強ければ9月利上げの可能性は高まり、逆に物価上昇の鈍化が確認されれば据え置きへ傾く余地があります。
トランプ氏の発言は非常に強い言葉ですが、9月の政策金利を読むうえで次に重要なのは、政治家の投稿よりもインフレ統計です。
「利下げを求める大統領」と「利上げを検討し得るFRB」という構図が、9月16日にどう決着するのかが次の焦点になります。
参照した報道
- Reuters:Strong job gains signal Fed hike as Trump levels new rate-cut demand — 雇用統計直後の利上げ確率約62%を確認
- Reuters:Wall St Week Ahead Investors to pore over inflation data for signals on rate trajectory — 金曜遅くの利上げ確率57%を確認
参照した一次情報
- 発表元:Donald J. Trump
- 資料名:Truth Social投稿
- 発表日:2026年9月4日
- 発表元:U.S. Bureau of Labor Statistics
- 資料名:The Employment Situation — August 2026
- 発表日:2026年9月4日
- 発表元:U.S. Bureau of Economic Analysis
- 資料名:U.S. International Trade in Goods and Services, July 2026
- 発表日:2026年9月3日
- 発表元:Federal Reserve Board
- 資料名:Federal Reserve issues FOMC statement
- 発表日:2026年7月29日
- 発表元:Federal Reserve Board
- 資料名:Meeting calendars and information
- 更新日:2026年8月19日