米国株投資アプリ「Woodstock」が、24時間取引の提供開始後約6カ月間の実績を公表しました。
2026年3月9日以降の取引数を集計したところ、全取引の56%が米国市場の通常取引時間外でした。通常取引時間内は44%です。
半数を超える数字だけを見ると、「時間外の方がよく取引されている」と感じるかもしれません。
ただし、Woodstockが示す取引可能時間は、通常時間が6.5時間なのに対し、時間外は17.5時間あります。
そこで今回は、「56%」を取引可能時間の長さで単純補正すると、数字の見え方がどう変わるのかを検証します。
全取引の56%が通常時間の外で成立
Woodstockは2026年2月、米国株を24時間取引できるサービスを正式に開始しました。システムメンテナンス時や一部対象外銘柄を除き、通常取引に加えてプレマーケット、アフターマーケット、夜間取引を利用できます。
今回公表された2026年3月9日以降、約6カ月の取引実績は次の通りです。
| 区分 | 全取引数に占める割合 | 取引可能時間 |
|---|---|---|
| 時間外 | 56% | 17.5時間 |
| 通常取引時間 | 44% | 6.5時間 |
ここでいう「時間外」は、単純な深夜取引だけではありません。
Woodstockでは、プレマーケットとアフターマーケットに加え、米国市場が閉まっている時間帯の夜間取引にも対応しています。日本時間の日中に取引できる時間帯も含まれます。
そのため、「56%が夜間」とするより、「56%が米国市場の通常取引時間外」と表現する方が正確です。
17.5時間と6.5時間で割ると見え方が変わる
全取引数を100件と仮定し、取引可能時間だけを使って単純に割ってみます。
時間外は、
56 ÷ 17.5 = 3.20
通常時間は、
44 ÷ 6.5 ≒ 6.77
となります。
これは実際の「1時間ごとの平均取引件数」が公表されたものではなく、公表された取引割合を取引可能時間だけで割った編集部の単純換算です。
通常時間の値を100とすると、
3.20 ÷ 6.77 ≒ 47%
です。
| 区分 | 取引割合 | 取引可能時間 | 単純換算値 | 通常時間=100 |
|---|---|---|---|---|
| 時間外 | 56% | 17.5時間 | 3.20 | 約47 |
| 通常時間 | 44% | 6.5時間 | 約6.77 | 100 |
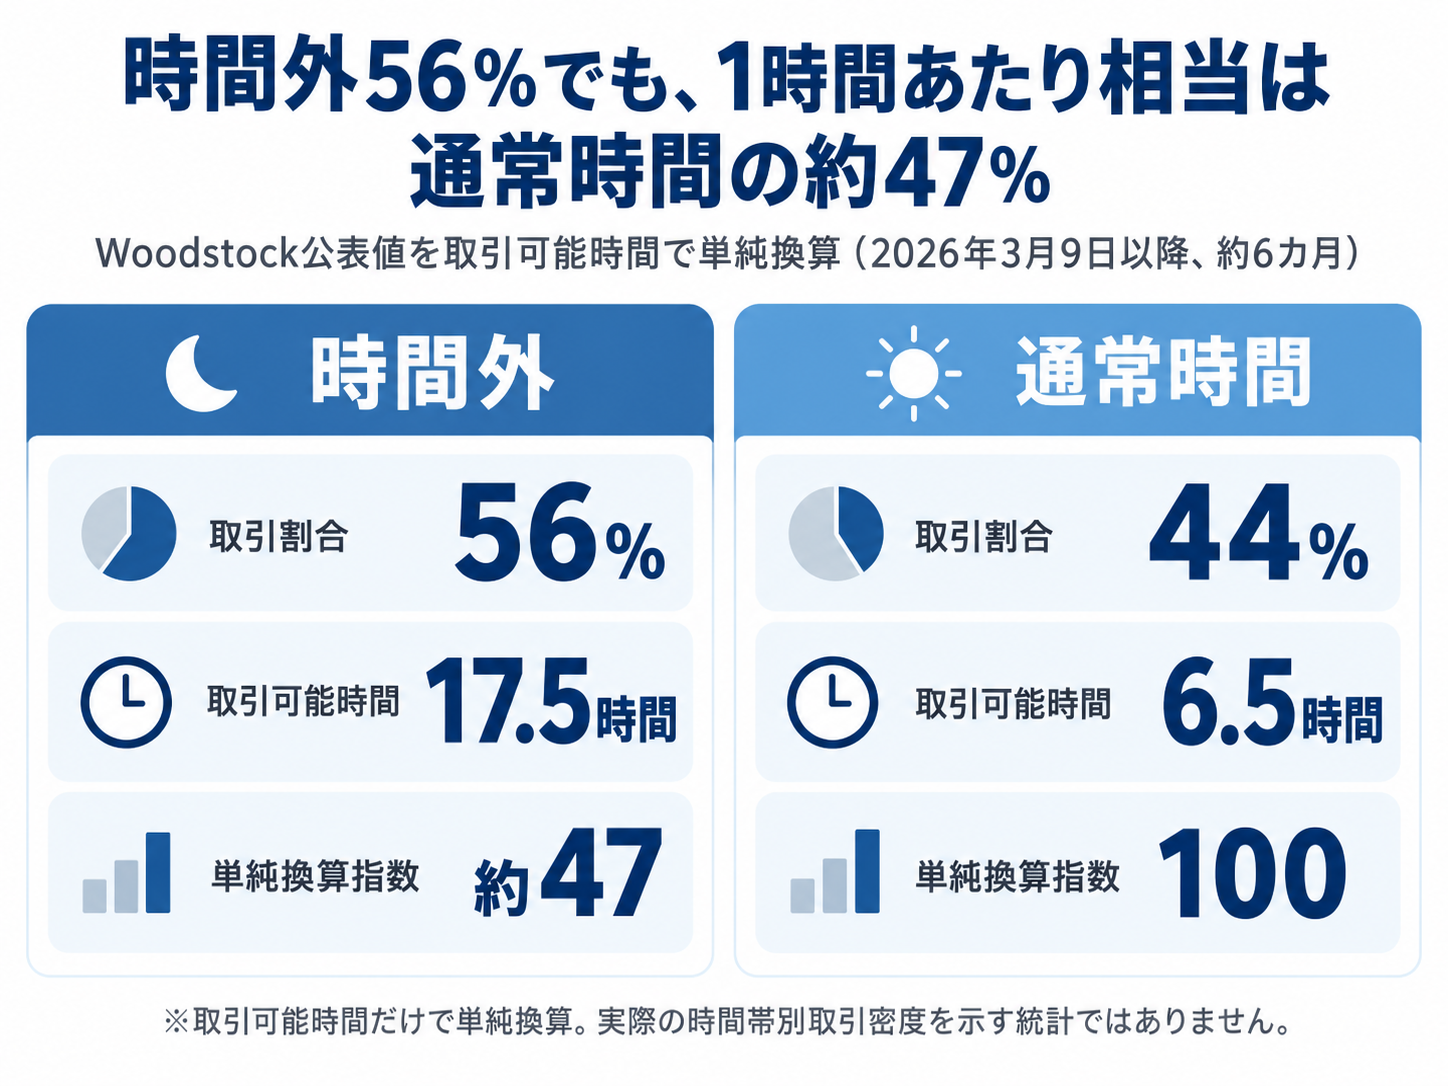
※Woodstock公表値からみらいアンテナが単純計算。実際の時間帯別取引件数を示す統計ではありません。
別の見方もできます。
24時間のうち時間外は17.5時間なので、取引可能時間だけで考えれば全体の約72.9%です。
仮に24時間すべてで同じペースで取引されるとすれば、時間外の取引割合も約72.9%になる計算です。
実際に公表された割合は56%でした。
この単純比較からは、「取引数の56%が時間外だから、時間外の方が通常時間より取引されやすい」とは言えません。
ただし、これは取引可能時間だけを使った粗い補正です。実際には時間帯ごとの利用者数や流動性、対象銘柄、生活時間などの条件が異なります。
56%から分かるのは「時間外でも使われている」こと
時間補正すると通常時間の方が単純換算値は高くなります。
それでも、Woodstockで成立した取引の過半数が通常取引時間外だったという事実は残ります。
ここから確認できるのは、Woodstock上では時間外取引が実際に相当数行われているということです。
一方で、「24時間化によって新しい取引需要が生まれた」とまでは今回のデータだけでは判断できません。
仮に24時間取引がなかった場合、その56%の取引が消えていたのか、通常時間へ移っていたのかを比較するデータが公表されていないためです。
Woodstock自身は今回の結果について「24時間化」に対する需要の高まりを示すものと説明しています。
ただ、外部から確認できる公表値に限れば、より慎重に「通常時間外でも多くの取引が行われている」と捉えるのが妥当でしょう。
「通勤時間や昼休みに取引」までは数字で確認できない
Woodstockは今回の発表で、利用者が通勤時間やランチタイム、日中のすきま時間に取引するスタイルへ変化していると説明しています。
しかし、公表された56%という数字だけでは、そこまで細かな利用行動は確認できません。
少なくとも公表資料からは、
- プレマーケット、アフターマーケット、夜間取引それぞれの取引割合
- 日本時間の何時に取引が集中したのか
- 取引したユーザー数
- 取引金額
- 24時間化の前後で同じ利用者の行動がどう変わったか
といった詳細までは分かりません。
今回の数字はWoodstockという一つのサービス内の取引実績です。
したがって、「日本の個人投資家全体が24時間取引を求めている」と一般化することもできません。
時間外は通常時間と取引条件も異なる
もう一つ、単純な時間比較で考慮できていない点があります。
24時間取引に対応していても、すべての時間帯で同じ条件で売買できるわけではありません。
Woodstockでは通常取引時間に1000銘柄以上を取り扱う一方、時間外ではすべての銘柄が即時約定できるわけではありません。
注文方法も異なります。
通常時間では成行注文と指値注文を利用できますが、時間外では指値注文とインスタント注文が利用でき、成行注文には対応していません。
さらに同社は、時間帯や市場状況によって流動性が低下したり、スプレッドが広がったり、価格変動が大きくなったりする可能性があると注意を促しています。
つまり、17.5時間と6.5時間をそのまま同条件として比較することにも限界があります。
「56%」は強い数字だが、需要の強さまでは測れない
今回の公表値から確認できるのは、Woodstockでは全取引数の56%が米国市場の通常取引時間外で成立していたということです。
一方、時間外は17.5時間、通常時間は6.5時間あります。
取引可能時間だけで単純換算すると、時間外の1時間あたり相当の値は通常時間を100とした場合の約47です。
これは需要を厳密に測る指標ではありませんが、少なくとも「56%だから時間外の方が人気」という単純な読み方には注意が必要だと分かります。
同時に、Woodstock上で通常時間外に相当数の取引が行われていることも確認できます。
次に見たいのは、17.5時間をさらに分解したデータです。
日本時間の昼、夕方、深夜のどこに取引が集中しているのか。さらに24時間化の前後で取引件数や利用者数がどう変わったのかまで分かれば、「いつ取引したいのか」「24時間化で需要が増えたのか」をより正確に検証できそうです。
参照した一次情報
- 発表元:Woodstock株式会社
- 資料名:Woodstock、24時間取引導入で成果
- 発表日:2026年9月9日
- 発表元:Woodstock株式会社
- 資料名:いつでも手数料0円で米国株を取引・投資|Woodstock
- 更新日:日付表記なし
- 発表元:Woodstock株式会社
- 資料名:約1000銘柄の米国株・ETFを購入|手数料ゼロ|Woodstock
- 更新日:日付表記なし
- 発表元:Woodstock株式会社
- 資料名:Woodstock“国内初”「完全手数料ゼロ」米国株の24時間取引サービスを開始
- 発表日:2026年2月24日