「オルカンが過去最高値なら、今から始めるのは遅い?」
そんな不安を持つ人は少なくありません。
実際、2026年8月には「eMAXIS Slim 全世界株式(オール・カントリー)」の基準価額が高値圏で推移し、過去最高値を更新する場面もありました。
ここでありがちなのが、
「もう上がりすぎた」
「もっと下がってから始めた方がいい」
「今さら積立を始めても遅い」
という考えです。
ただ、毎月一定額を長期間積み立てる前提なら、見るべきポイントは「今日が高いか安いか」だけではありません。
むしろ重要なのは、
今後も長く積み立てを続けられるか
です。
オルカンは世界株にまとめて投資する商品
「オルカン」は、三菱UFJアセットマネジメントの
eMAXIS Slim 全世界株式(オール・カントリー)
の愛称です。
連動対象は「MSCI ACWI(オール・カントリー・ワールド・インデックス)」。
日本を含む先進国と新興国の株式へ幅広く分散投資します。
つまりオルカンを買うということは、
米国
↓
日本
↓
欧州
↓
新興国
など、世界中の株式市場へまとめて投資することです。
1社や1国に集中する商品ではありません。
そのため長期の資産形成では、
- 地域分散
- 銘柄分散
- 長期保有
をまとめて実現しやすい商品として人気があります。
「過去最高値=危険」とは限らない
過去最高値という言葉を見ると、
「ここが天井では?」
と思いたくなります。
しかし、株価指数が長期的に成長しているのであれば、「過去最高値」は何度も更新されます。
例えば世界株や米国株では、長期的な上昇局面の途中で何度も最高値を付けてきました。
つまり、
最高値を更新したから、その後必ず下がる
わけではありません。
むしろ長期で右肩上がりの市場では、
過去最高値
↓
さらに上昇
↓
また過去最高値
を繰り返します。
「高値だから買わない」という判断を続けると、結果的にいつまでも投資を始められないことがあります。
毎月3万円なら、最初の高値はそこまで致命的ではない
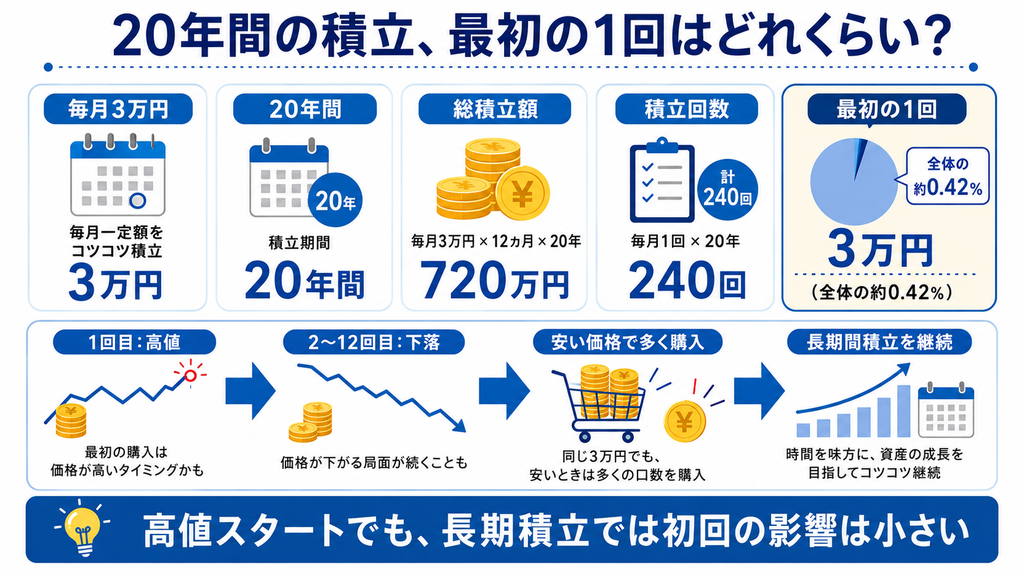
今回のYahoo!ニュース記事では「毎月3万円」の積立が例になっています。
仮に毎月3万円を20年間積み立てると、
3万円 × 12カ月 × 20年
=
720万円
を投資することになります。
ここで重要なのは、今日一度に720万円を投資するわけではないことです。
初月に投資するのは3万円だけ。
翌月にも3万円。
さらにその次の月にも3万円。
つまり最初の数カ月が高値だったとしても、今後20年間で投資する金額全体から見れば、ごく一部です。
例えば積立開始直後に株価が20%下落したとしても、その後の積立分は安い価格で多くの口数を買えるようになります。
これが積立投資の特徴です。
高値から始めても、下落時には多く買える
毎月一定額を投資する場合、価格が高いときには少ない口数を、価格が低いときには多い口数を購入します。
いわゆるドルコスト平均法です。
例えば毎月3万円積み立てるとして、
| 基準価額 | 3万円で買える量 |
|---|---|
| 3万円 | 1口相当 |
| 2万4000円 | 1.25口相当 |
| 2万円 | 1.5口相当 |
というイメージです。
積立開始直後に市場が下落すれば、評価額は一時的にマイナスになります。
ただし同時に、その後の積立では安く買える期間が生まれます。
長期積立では、
値下がり=完全な悪材料
ではありません。
積立途中での下落は、将来分の買付価格を下げる役割もあります。
本当にリスクなのは「高値スタート」より途中でやめること
長期積立でより問題になりやすいのは、
高値から始めることより、下落時に怖くなって売ること
です。
例えば、
高値で積立開始
↓
1年後に20%下落
↓
「やっぱり始めるのが遅かった」と売却
↓
その後市場が回復
となれば、損失だけを確定してしまいます。
一方、
高値で開始
↓
下落しても積立継続
↓
安値でも買い続ける
↓
市場回復
であれば、下落期間に買った分がリターンを押し上げます。
積立投資は「底値を当てるゲーム」ではなく、
市場に長く居続ける仕組み
と考えた方が分かりやすいでしょう。
もちろん「いつ始めても安全」ではない
ここは誤解してはいけません。
オルカンは預金ではありません。
世界株式市場が下落すれば、基準価額も大きく下がります。
リーマン・ショックやコロナショックのような局面では、株式市場全体が数十%下落することもあります。
そのため、
- 数年以内に使う住宅資金
- 生活防衛資金
- 教育費
- 近い将来必要になる現金
までオルカンへ入れるのは向いていません。
「長期なら必ず儲かる」という保証もありません。
あくまで、
10年、20年と使わない余裕資金を積み立てる
ことが前提です。
一括投資と積立投資では「高値」の意味が違う
「高値圏が怖い」という話では、一括投資と積立投資を分ける必要があります。
例えば600万円を今日一括で投資する場合。
直後に30%下落すれば、評価額は大きく減ります。
一方、毎月3万円ずつ投資する場合は、最初に市場へ入っている金額は小さく、下落後にも買い続けます。
そのため、
一括投資では開始時点の価格の影響が大きい
積立投資では開始時点の価格の影響が相対的に小さい
という違いがあります。
もちろん、上昇相場がそのまま続けば一括投資の方が有利になるケースもあります。
だから「積立なら必ず得」という話でもありません。
重要なのは、自分のリスク許容度に合った方法を選ぶことです。
「もっと下がってから」は意外と難しい
では、少し待って安くなってから始めればいいのでしょうか。
理屈ではその方が有利です。
問題は、
いつ下がるか分からない
ことです。
今が最高値でも、半年後にはさらに10%上がっているかもしれません。
逆に明日から20%下落する可能性もあります。
そのタイミングを正確に予測することは難しいため、
「安くなったら始める」
という戦略は、
「どこまで下がれば安いのか」
を判断する必要があります。
例えば10%下がったところで待っていたら、さらに10%下がるかもしれません。
そして実際に暴落すると、
「もっと下がるかもしれない」
と怖くなって結局買えない。
これは投資でよく起きるパターンです。
みらいアンテナの見方:積立なら「今が高いか」より家計を見る
今回のケースで毎月3万円を長期間積み立てられるのであれば、
「過去最高値だから開始を延期する」という判断は、あまりおすすめしません。
理由は単純です。
積立投資では今後何百回と買付を行うからです。
例えば20年間なら、
12カ月 × 20年
=
240回
積み立てることになります。
最初の1回が高かったかどうかより、
240回を無理なく続けられるか
の方が圧倒的に重要です。
むしろ確認したいのは、
- 生活防衛資金は確保できているか
- 数年以内に使うお金を投資していないか
- 毎月3万円を無理なく継続できるか
- 下落しても売らずに続けられるか
- NISA枠を活用できるか
という部分です。
投資を始めると、どうしてもチャートを見て、
「もっと早く始めればよかった」
と思います。
しかし過去の価格ではもう買えません。
コントロールできるのは、
今日からいくら積み立て、何年続けるか
だけです。
オルカンが過去最高値だからといって、長期積立の考え方まで変える必要はありません。
高値圏から始めるリスクを気にするより、
自分の家計に合う金額で、下落相場でも続けられる仕組みを作ること
の方が、長期投資では重要です。
参照した一次情報
発表元:三菱UFJアセットマネジメント株式会社
資料名:eMAXIS Slim 全世界株式(オール・カントリー)
更新確認日:2026年8月31日
URL:https://emaxis.am.mufg.jp/fund/253425.html
発表元:MSCI
資料名:MSCI ACWI Index
更新確認日:2026年8月31日
URL:https://www.msci.com/indexes/index/892400
発表元:金融庁
資料名:NISAを知る
更新確認日:2026年8月31日
URL:https://www.fsa.go.jp/policy/nisa2/know/