日本の長期金利が、ついに「3%」へ到達しました。
9月1日の債券市場で、代表的な指標となる新発10年国債利回りは一時3.005%まで上昇。
3%台に乗るのは1996年9月以来、約30年ぶりです。
「2.9%と3.0%で、そんなに違うの?」
数字だけを見ればその通りです。3%を超えた瞬間に住宅ローンや企業の借入条件が突然変わるわけではありません。
それでも今回の3%到達には意味があります。
住宅ローン、企業の資金調達、そして国の利払いまで、日本経済のさまざまな場所で「金利がほぼゼロだった時代」とは前提が変わってきたことを象徴する数字だからです。
長期金利は一時3.005%、1996年以来の水準
9月1日の国内債券市場では、新発10年国債利回りが前営業日から0.065ポイント上昇し、一時3.005%を付けました。
同日実施された10年国債入札でも、平均落札利回りは2.995%、最低価格での利回りは3.011%となっています。
8月18日には一時2.945%まで上昇していましたが、約2週間でさらに節目を突破した形です。
今回の上昇には複数の材料が重なりました。
- 中東情勢悪化による原油価格上昇
- 世界的なインフレ再加速への警戒
- 米国など海外長期金利の上昇
- 日銀の追加利上げ観測
- 日本の財政拡大への警戒
特に原油価格は中東情勢の緊迫化を背景に、北海ブレント原油が1バレル=90ドルを超える水準まで上昇しています。
エネルギー価格が上がれば物価が再び押し上げられ、中央銀行が金利を高く維持する必要性も強まります。
日本だけで金利が突然上がっているのではなく、今回は世界的な債券売りの一部でもあります。
3%になったから住宅ローンが3%上がるわけではない
生活への影響で最も気になるのは住宅ローンでしょう。
ただし、ここでは「長期金利」と「住宅ローン金利」を直接結び付けないことが重要です。
特に変動金利は、10年国債よりも日銀の政策金利や短期の市場金利の影響を強く受けます。
一方、全期間固定型や長期間固定する住宅ローンは、長期金利の影響を受けやすくなります。
代表例がフラット35です。
フラット35では、住宅金融支援機構が金融機関から住宅ローン債権を買い取り、それを裏付けにMBSを発行して市場から資金を調達しています。
そのため、おおまかには、
市場の長期金利
↓
債券市場の調達環境
↓
住宅金融支援機構のMBS
↓
金融機関のコスト
↓
フラット35
という形で影響が伝わります。
10年国債が3%だから、フラット35も自動的に3%になるという仕組みではありません。
9月のフラット35は3.46%、1カ月で0.17ポイント上昇
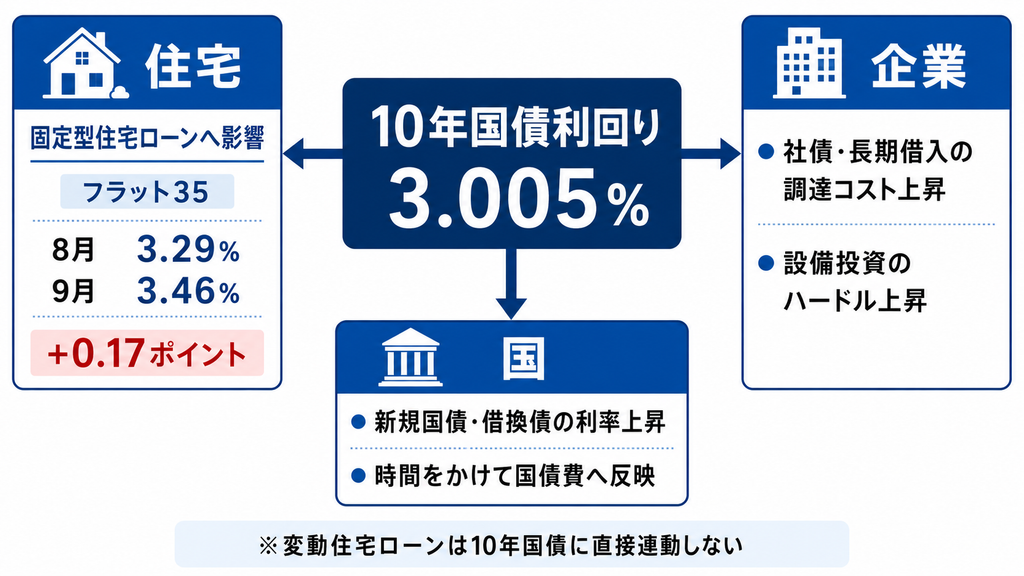
実際に9月1日、住宅金融支援機構は9月資金受取分のフラット35金利を公表しました。
借入期間21~35年、融資率9割以下の場合の最頻金利は、
年3.46%
です。
8月は3.29%だったため、1カ月で0.17ポイント上昇しました。
| 資金受取月 | フラット35最頻金利 |
|---|---|
| 2026年8月 | 3.29% |
| 2026年9月 | 3.46% |
| 上昇幅 | +0.17ポイント |
例えば3000万円を35年間、元利均等・ボーナス返済なしで借りる単純計算では、
- 年3.29%:月約12万400円
- 年3.46%:月約12万3300円
となり、月額では約2900円の差です。
35年間同じ条件が続くと仮定した総返済額では、約123万円の差になります。
0.17ポイントという数字だけを見ると小さく感じますが、住宅ローンでは借入額も期間も大きいため、影響は積み上がります。
もちろん実際には金利引下げ制度、団信、繰上返済などによって返済額は変わります。
企業にも「資金調達コスト上昇」がじわじわ効く
企業への影響もあります。
10年国債は、日本の長期的な金利水準を見る代表的なベンチマークです。
国債利回りが上昇すると、企業が社債を発行するときにも、投資家はそれ以上の利回りを求めやすくなります。
企業からすると、
「安全性の高い国債で3%近く取れるなら、企業へ貸すにはもう少し利回りが欲しい」
という状況になるからです。
影響を受けやすいのは、大規模な設備投資や借入を必要とする企業です。
金利が上がると、
設備投資
↓
不動産投資
↓
M&A
↓
新規事業
などで求められる収益性のハードルも上がります。
企業にとって「お金を借りるコストがほとんど気にならなかった時代」からは、明らかに状況が変わってきています。
国の利払いでは「3%」がさらに象徴的
もう一つ見逃せないのが、日本政府への影響です。
日本は巨額の国債残高を抱えています。
政府は2026年度予算の国債費を計算する際、長期金利の前提として3%程度を置いていました。
今回、市場金利がその水準へ実際に到達したことになります。
ただし、
「長期金利が3%になったので、国債全部の利払いが明日から3%になる」
わけではありません。
既に発行済みの固定利付国債の金利は変わらないためです。
影響が出るのは、古い国債が満期を迎えて高い金利で借り換えたり、新しい国債を発行したりするタイミングです。
そのため国の利払い負担は徐々に増えていきます。
一方で、日本は債務残高が非常に大きいため、高い金利が長期間続けば影響も大きくなります。
3%を一瞬超えたことより、
3%前後が何年も続くのか
の方が財政にとって重要です。
日銀調査では「9月末2.80%」だった
今回面白いのが、9月1日に日本銀行が公表した「債券市場サーベイ」です。
調査期間は8月3~7日。
市場参加者76先に10年国債利回りの今後を聞いたところ、中央値は、
| 時点 | 10年国債利回り予想 |
| 2026年9月末 | 2.80% |
| 2026年12月末 | 2.90% |
| 2027年3月末 | 2.95% |
| 2027年6月末 | 3.00% |
| 2027年度末 | 3.00% |
| 2028年度末 | 3.00% |
でした。
つまり8月上旬の時点では、市場参加者の中心的な見方は「3%到達はもう少し先」でした。
しかし現実には、9月初日に3%へ到達しました。
もちろんこのサーベイは予言ではありません。
ただ、中東情勢や原油価格、海外金利などによって、わずか数週間でも市場環境が大きく変わることがよく分かります。
では「3%突破」で何をすればいい?
ここで過度に反応する必要はありません。
例えば住宅購入を考えている人が、
「3%になったから今すぐ買わないと」
あるいは、
「金利が下がるまで何年でも待とう」
と判断するのは極端です。
重要なのは、自分が利用する金利が何に連動しやすいかを確認することです。
変動金利を選ぶ人なら、今後の日銀の政策金利。
全期間固定を選ぶ人なら、長期金利やMBS。
住宅購入そのものなら、金利だけでなく物件価格や自己資金も含めて考える必要があります。
企業も同じで、3%という数字自体より「この水準が定着するか」が重要です。
みらいアンテナの見方:本当に重要なのは「3%を超えたこと」ではなく「戻らないこと」
3.005%。
ニュースとしては非常に分かりやすい数字です。
しかし、2.99%と3.01%の間に経済的な壁があるわけではありません。
今回重要なのは、
日本の長期金利が、3%という水準でも取引される市場になった
ことです。
2024年ごろまでの感覚から見れば、大きな変化です。
そして今後を見るうえで重要なのは、3%を超えたかどうかより、
- 2%台後半へ戻るのか
- 3%前後に定着するのか
- さらに3%台半ばへ向かうのか
です。
次の大きな焦点は9月17~18日の日銀金融政策決定会合。
市場では追加利上げ観測も強まっています。
さらにフラット35利用者なら、9月中旬に条件が決まる予定の住宅金融支援機構MBS第233回債も確認したいところです。
長期金利3%は「危機が始まった」という数字ではありません。
ただ、日本経済が長く続いた超低金利から離れ、
「金利のある世界」が本格的に家計・企業・財政へ効き始めていることを示す節目
とは言えそうです。
参照した一次情報
発表元:財務省
資料名:Auction Result of 10-Year JGBs on September 1, 2026
発表日:2026年9月1日
URL:https://www.mof.go.jp/english/policy/jgbs/auction/calendar/eresul/eresul20260901.htm
発表元:日本銀行
資料名:債券市場サーベイ<2026年8月調査>
発表日:2026年9月1日
URL:https://www.boj.or.jp/paym/bond/bond_list/bond2608.pdf
発表元:住宅金融支援機構
資料名:2026年9月資金受取分 フラット35金利情報
更新確認日:2026年9月1日
URL:https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top?dr=7100
発表元:住宅金融支援機構
資料名:資産担保証券(MBS)第233回債及び第234回債の発行について
更新日:2026年8月20日
URL:https://www.jhf.go.jp/about/investor/shisan_tanpo/next_m.html
発表元:日本銀行
資料名:公表予定
更新確認日:2026年9月1日
URL:https://www.boj.or.jp/about/calendar/index.htm