住宅ローンの金利上昇が、「将来のリスク」ではなく実際の家計負担として表れた事例が報じられています。
FNNプライムオンラインは2026年9月8日、15年前に4200万円の一戸建てを購入した61歳の男性について、変動金利の住宅ローン返済額が当初の月約9万4000円から1万円以上増え、ボーナス返済を含めると年間約18万円の負担増になった事例を紹介しました。
ただし、18万円という数字は住宅ローン利用者全体の平均ではなく、あくまで一世帯の事例です。
この世帯が選んだのが、1年間は元金を返済せず利息のみを支払い、返済期間を延ばす「リスケジュール」でした。
金利が上がったときに毎月返済額がどう動くか、返済条件をどこまで変更できるかは住宅ローンによって異なります。「金利上昇=全員の返済額がすぐ同じだけ増える」「苦しくなれば誰でも利息だけの返済に変更できる」と考えないことが重要です。
「年18万円増」は住宅ローン全体の平均ではない
今回報じられた男性は、15年前に4200万円の住宅を購入しました。
FNNによると、当初の返済額は月約9万4000円。その後、ここ数年の金利上昇で毎月の返済額が1万円以上増え、ボーナス返済を含む年間負担増は約18万円になったといいます。
これは借入額、残高、適用金利、ボーナス返済などを含む個別ケースです。「変動金利を利用していると年間18万円増える」という意味ではありません。
一方、日本銀行は2026年7月31日の金融政策決定会合で、次回会合まで無担保コールレート(オーバーナイト物)を1.0%程度で推移させる方針を決めています。
金融機関によって住宅ローン金利の基準や見直し方法は異なりますが、変動型住宅ローンはこうした短期金利の上昇の影響を受けやすい商品です。
長期金利3%と変動金利は分けて考える
今回のFNN報道では、長期金利の指標となる新発10年国債利回りが先週、一時3%を超え、約30年ぶりの高水準になったことも紹介されています。
ただし、10年国債利回りと変動型住宅ローンの金利は同じものではありません。
大まかに整理すると、次のような違いがあります。
| 金利・要素 | 住宅ローンとの関係 |
|---|---|
| 政策金利・短期金利 | 変動金利へ影響しやすい |
| 10年国債などの長期金利 | 固定金利へ影響しやすい |
| 金融機関ごとの基準・契約 | 実際の適用金利や返済額を左右する |
金融機関によって基準金利や見直し方法は異なるため、「長期金利が3%になったから、変動住宅ローン金利も3%上がる」という意味ではありません。
今回のニュースで注目したいのは、市場の金利上昇そのものより、以前から進んできた金利上昇が、返済中の世帯のキャッシュフローへ具体的に表れた点です。
「5年ルール」があっても利息負担は止まらない
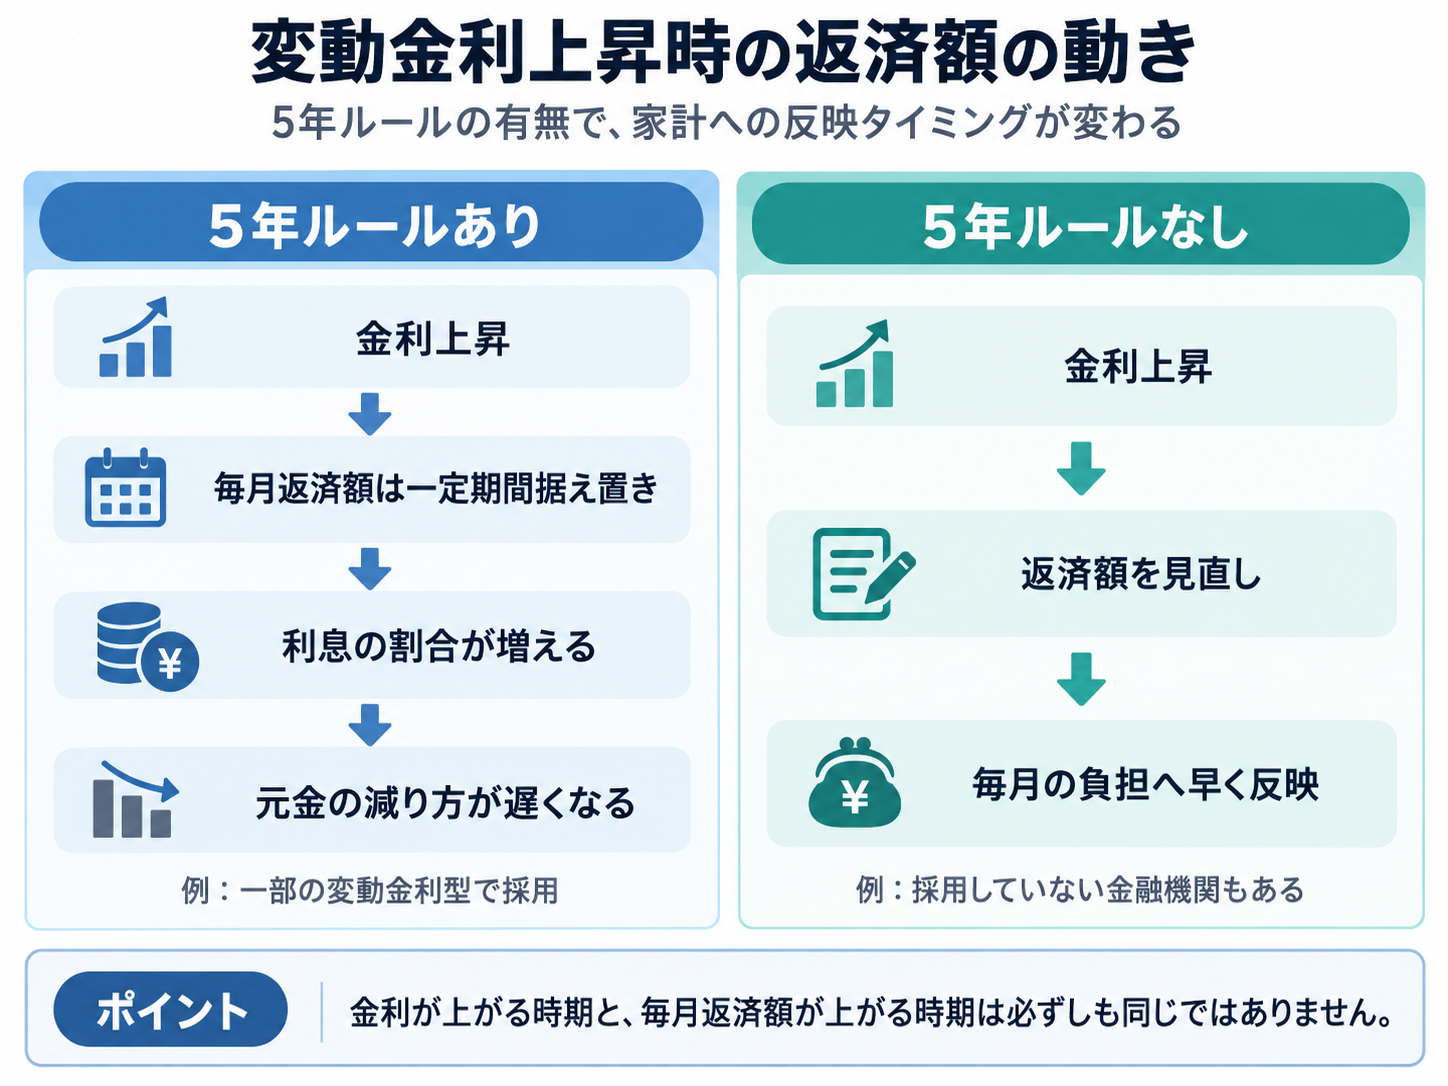
変動金利では、金利が上昇しても毎月返済額がすぐには増えない契約があります。
代表的なのが、一般に「5年ルール」「125%ルール」と呼ばれる仕組みです。
三井住友銀行では、変動金利型・元利均等返済について、適用金利を半年ごとに見直す一方、返済額は5年ごとに見直し、新しい返済額を前回の125%までに抑える仕組みを案内しています。
ただし、毎月返済額が一定でも、金利そのものが据え置かれるわけではありません。
金利が上昇すれば返済額に占める利息の割合が増え、元金の減る速度が遅くなります。三井住友銀行も、金利上昇時には利息額が増え、返済できない元金分が次回以降へ持ち越される場合があると説明しています。
そして、こうしたルールはすべての住宅ローンに共通するものではありません。
PayPay銀行は、住宅ローンに5年ルール・125%ルールを採用しておらず、金利が上昇した場合は上昇幅に応じて返済額を見直すと明記しています。
つまり、変動金利の利用者が最初に確認すべきなのは「一般的な住宅ローンの仕組み」ではなく、自分が契約している金融機関のルールです。
「利息だけ払うリスケ」は誰でも使える制度ではない
今回のFNN事例では、男性が支援団体へ相談した後、1年間を利息のみの支払いとし、返済期間を延長しています。
ここで注意したいのは、この対応を住宅ローン共通の標準制度と考えないことです。
住宅金融支援機構では、機構(旧公庫)融資を返済中の利用者について、生活状況や収入の変化に対応する返済方法変更のメニューを用意しています。
ただし、利用には審査があり、希望どおりの変更が認められない場合もあるとしています。具体的な手続きは返済中の金融機関への相談が必要です。
また、返済期間を延ばせば毎月の返済額を下げられる可能性がある一方、返済期間が長くなることで利息負担が増え、総返済額も増加します。
住宅金融支援機構も、返済期間の延長によって利息負担額と総返済額が増えることを明記しています。
リスケジュールは「借金が減る方法」というより、一時的に毎月のキャッシュフローを改善し、返済を継続するための選択肢と考える方が実態に近いでしょう。
延滞する前に確認したい4つのポイント
金利上昇局面で住宅ローン利用者が確認したいのは、ニュースで見る金利だけではありません。
まず、自分の契約について次の4点を確認しておきたいところです。
- 現在の適用金利
- 現在の住宅ローン残高
- 次回の金利・返済額見直し時期
- 5年ルール・125%ルールなどの返済条件
返済が厳しくなりそうなら、実際に延滞してからではなく、返済を続けられている段階で金融機関へ相談することも選択肢になります。
今回のFNN報道では、住宅ローン比較サービス「モゲチェック」への問い合わせが、先週末には普段の2~2.5倍程度になったと担当者が説明しています。
これは住宅ローン利用者全体の行動を示すデータではありませんが、少なくとも同サービスでは、金利上昇を受けて固定金利と変動金利のどちらを選ぶべきかといった相談が増えたことが分かります。
金利上昇局面で重要なのは、「住宅ローン金利が上がっている」というニュースを見るだけで終わらせないことです。
自分の適用金利がいつ見直されるのか、毎月返済額がいつ変わるのか、元金がどの程度減っているのか。そして返済余力が小さくなった場合、どの段階で金融機関へ相談するのか。
今回の「年間約18万円増」という事例は、その確認を始めるきっかけとして見るのがよさそうです。
参照した一次情報
- 発表元:日本銀行
- 資料名:当面の金融政策運営について
- 発表日:2026年7月31日
- 発表元:三井住友銀行
- 資料名:金利上昇時の住宅ローン返済プランの見直し方法
- 発表日または更新日:日付表記なし
- 発表元:PayPay銀行
- 資料名:住宅ローンに「5年ルール」・「125%ルール」はありますか
- 公開日:2025年10月28日
- 発表元:住宅金融支援機構
- 資料名:返済方法変更のメニュー
- 発表日または更新日:日付表記なし
- 発表元:住宅金融支援機構
- 資料名:返済方法変更(返済期間の延長)を既にご利用いただいたお客さまへ
- 発表日または更新日:日付表記なし