銀行の「個人マネー争奪戦」が、預金金利やポイントを巻き込んで広がっています。
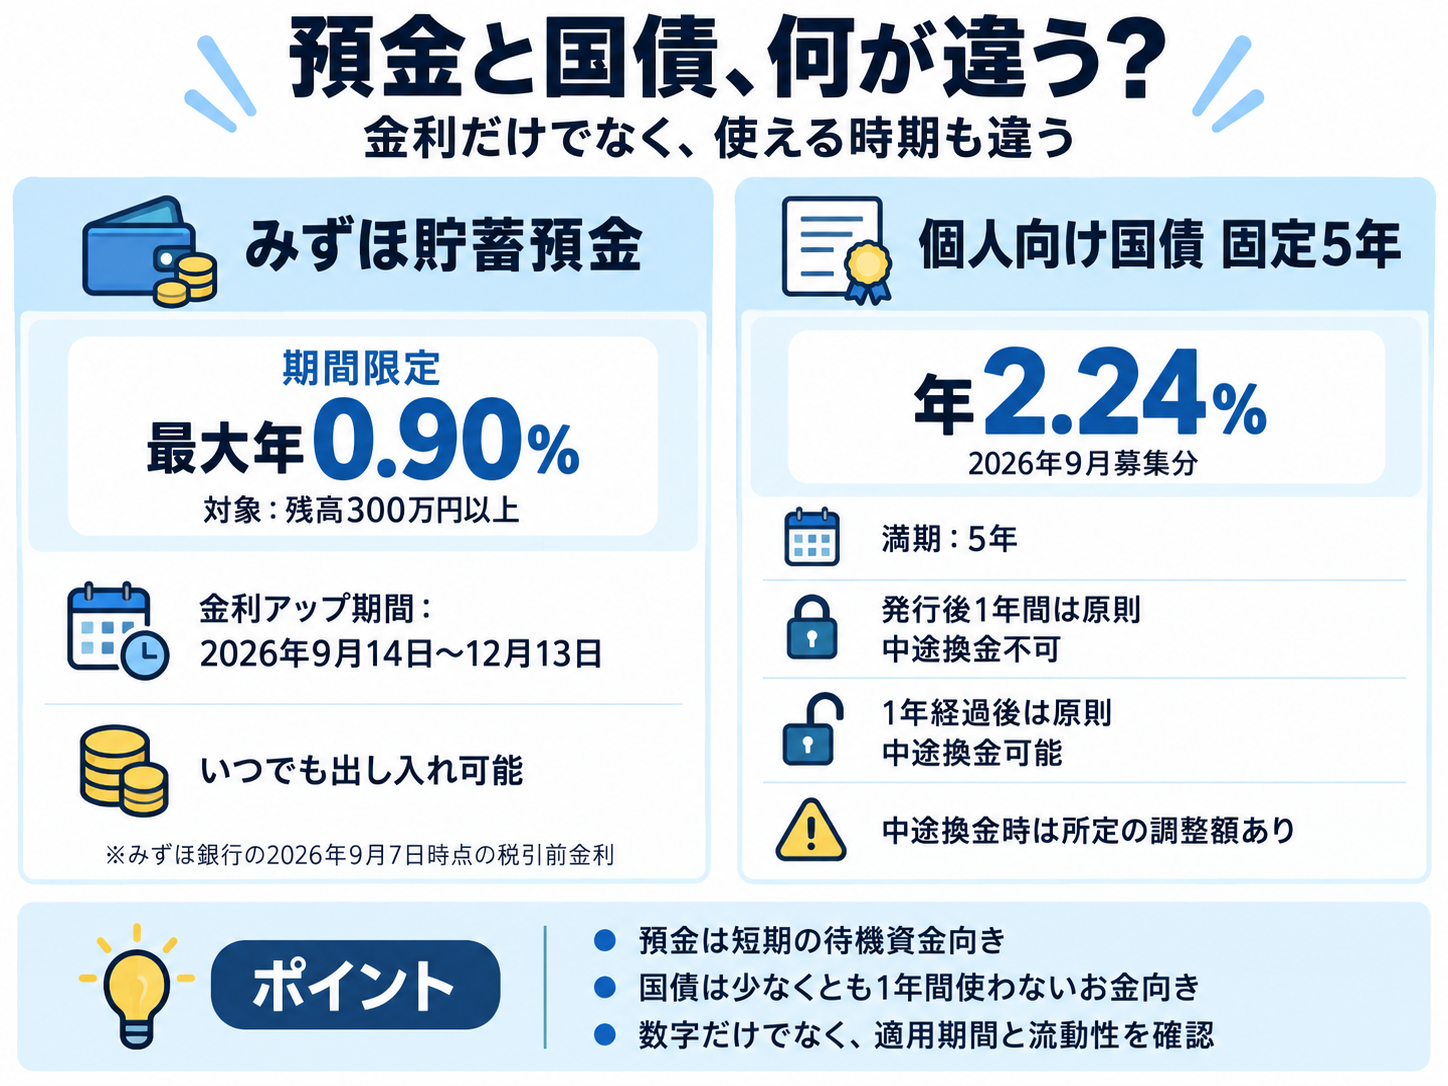
みずほ銀行では2026年9月7日から貯蓄預金キャンペーンを実施し、9月14日から12月13日まで貯蓄預金の金利を通常の2倍にします。300万円以上なら年0.90%、10万円未満でも年0.80%です。
一方、楽天銀行も複数の条件を満たした場合、円普通預金に最大年0.74%の金利を設定しています。
背景にあるのが、NISAや個人向け国債など「預金以外のお金の置き場所」の存在感です。
特に興味深いのは、みずほ銀行自身が貯蓄預金の用途として「資産運用の待機資金」を挙げていることです。
少なくとも今回のみずほの施策からは、投資そのものをやめてもらうというより、株や投資信託を買う前後に現金になっている資金まで自社口座に置いてもらおうとする狙いが読み取れます。
みずほは「出し入れ自由」で期間限定最大年0.9%
みずほ銀行の貯蓄預金は、普通預金と同じようにいつでも出し入れできます。
一方、給与・年金の受取口座や公共料金、クレジット利用代金などの口座振替には利用できません。日常決済用というより、生活費とは分けて置いておく資金を想定した商品です。
9月14日から12月13日までの金利は、残高によって変わります。
| 預金残高 | 金利アップ期間 | 通常金利 |
|---|---|---|
| 10万円未満 | 年0.80% | 年0.40% |
| 10万円以上30万円未満 | 年0.82% | 年0.41% |
| 30万円以上50万円未満 | 年0.84% | 年0.42% |
| 50万円以上100万円未満 | 年0.86% | 年0.43% |
| 100万円以上300万円未満 | 年0.88% | 年0.44% |
| 300万円以上 | 年0.90% | 年0.45% |
いずれも税引前で、2026年9月7日時点の金利です。金利アップ期間は最長91日間となります。
「最大年0.9%」だけを見ると大きく感じますが、この金利が1年間続くわけではありません。
仮に300万円を91日間、残高を変えず年0.90%で預けた場合、利息は編集部試算で税引前約6,700円です。
通常金利0.45%なら約3,400円なので、金利アップによる上乗せは約3,400円となります。
※300万円×年0.90%×91日÷365日で概算。期間中に金利が変更されない前提です。
さらに、新規で貯蓄預金口座を申し込み、所定の条件を満たした人の中から、抽選で3,000人に1,000みずほポイントを付与する特典も用意されています。
申込期間は9月7日から12月13日まで。WEBで申し込む場合は12月20日までの口座開設完了など、申込方法ごとに期限があります。
ポイントを受け取るには、2026年12月末時点で、みずほマイレージクラブへの加入、みずほダイレクトの契約・初回登録、みずほポイントモールへの初回アクセスなどの条件も満たす必要があります。
金利だけでなく、ポイントも組み合わせた口座獲得策です。
個人向け国債は年2.24%、8月だけで応募額1兆円超
預金と比較される選択肢の一つが個人向け国債です。
財務省が2026年9月に募集している個人向け国債「固定5年」第186回債の利率は、税引前で年2.24%です。
みずほ貯蓄預金の期間限定最大年0.90%より高い水準ですが、両者を金利だけで比べることはできません。
貯蓄預金はいつでも出し入れできますが、個人向け国債は発行後1年間、原則として中途換金できません。
発行から1年を経過すれば原則いつでも中途換金できますが、その場合は直前2回分の各利子相当額を基にした中途換金調整額が差し引かれます。
満期は5年ですが、「5年間まったく動かせない商品」ではないということです。
個人のお金が国債へ動いている規模も小さくありません。
財務省によると、2026年8月の個人向け国債への応募額は、
- 変動10年:3,315億円
- 固定5年:5,997億円
- 固定3年:1,417億円
でした。
合計すると1兆729億円。1カ月だけで1兆円を超える応募がありました。
NISA「約71兆円」は銀行から消えた預金額ではない
もう一つ大きな変化がNISAの拡大です。
金融庁によると、2025年12月末時点のNISA口座数は約2,821万口座。制度開始以降の累計買付額は約71兆円まで増えています。
ただし、この約71兆円を「銀行預金から71兆円が流出した」と読むのは誤りです。
これはNISA口座で過去に行われた累計買付額であり、現在保有されている資産の時価残高でも、預金から直接移動した金額でもありません。
売却済みの商品についても、過去の買付額は累計に含まれます。
それでも、家計にとって「余ったお金は普通預金に置いておく」という選択一辺倒ではなくなったことは分かります。
投資信託や株式、個人向け国債など選択肢が増えたことで、銀行側も預金口座を選んでもらう理由を作る必要が強まっています。
みずほだけではない、楽天銀行は条件付き最大年0.74%
金利競争は、みずほ銀行だけの動きではありません。
楽天銀行は2026年8月3日から円普通預金の通常金利を年0.40%へ引き上げました。
楽天証券との「マネーブリッジ」を利用する場合は、普通預金残高1,000万円まで年0.48%です。
さらに「ボーナス金利」プログラムの条件を満たす場合、最大年0.74%となります。いずれも税引前です。
ただし、最大年0.74%がすべての普通預金残高に一律で適用されるわけではありません。 最大金利が適用される残高には上限があり、ボーナス金利ごとに対象残高や利用条件も異なります。
ここで特徴的なのは、高い金利を単独の商品として提供するだけではなく、証券やカードなどグループ内サービスの利用と預金金利を結びつけていることです。
みずほも貯蓄預金で期間限定の金利優遇とポイント特典を組み合わせています。
つまり銀行側の競争は、
- 預金にどれだけ金利を付けるか
- 普段使いの口座にしてもらえるか
- カードやポイントを利用してもらえるか
- 投資前後の現金を口座に残してもらえるか
という複数の争いになっています。
「最も高い預金金利を提示した銀行が勝つ」という単純な構図ではありません。
狙われているのは「投資する人の現金」
ここまでを見ると、「投資が増えたので銀行が投資に対抗している」というだけでは少し単純です。
投資をする人でも、すべてのお金を常に株式や投資信託に入れているわけではありません。
例えば、
- 次の買付機会を待っているお金
- NISAへ入れる予定だが、まだ投資していないお金
- 数カ月後に使う可能性があるため投資できないお金
- 相場急変時の追加投資用資金
などは現金として残ります。
みずほ銀行が貯蓄預金の用途として「資産運用の待機資金」を明示しているのは、この領域を意識した商品設計とみることができます。
銀行から見れば「投資をするか、預金をするか」の二者択一ではなく、投資をする顧客の現金部分まで含めて金融サービス内に残せるかが重要になっています。
家計側は「一番高い金利」より使う時期で分けたい
銀行同士の競争が激しくなること自体は、預金者にとって選択肢が増えるというメリットがあります。
ただし、「年0.90%」「年0.74%」「年2.24%」という数字だけを並べ、最も高い商品を選べばよいわけではありません。
資金の役割で分けると判断しやすくなります。
- 数カ月以内に使う可能性があるお金 → 出し入れしやすい普通預金・貯蓄預金
- 少なくとも1年間は使う予定がなく、元本の安定性を重視するお金 → 個人向け国債なども比較
- 長期間使わず、価格変動を受け入れて資産形成するお金 → NISAを利用した投資など
特にキャンペーン金利では、「最高で年何%か」だけでなく、その金利が何日間続き、終了後はいくらになるのかまで確認する必要があります。
条件付き金利では、適用される残高の上限や、達成しなければならないサービス利用条件も確認が必要です。
個人向け国債も、利率だけでなく「発行後1年間は原則換金できない」という条件があります。
銀行の個人マネー争奪戦が激しくなるほど、利用者には魅力的な選択肢が増えます。
その一方で、金利やポイントを追いかけて複数の口座を増やしすぎれば、管理の手間も増えます。
これからのお金の置き場所は、「最も高い数字」だけでなく、いつ使うお金なのか、どこまで自由に動かしたいのかまで含めて選ぶことが重要になりそうです。
参照した一次情報
- 発表元:みずほ銀行
- 資料名:【2026年9月14日月曜日から金利2倍!】いつもの口座と分けて管理できる!貯蓄預金キャンペーン!
- 発表日または更新日:金利基準日 2026年9月7日
- 発表元:楽天銀行
- 資料名:円預金金利の改定について
- 発表日または更新日:2026年6月17日
- 発表元:楽天銀行
- 資料名:楽天銀行ボーナス金利
- 発表日または更新日:日付表記なし
- 発表元:財務省
- 資料名:固定5年「第186回債」
- 発表日または更新日:募集期間 2026年9月3日~9月30日
- 発表元:財務省
- 資料名:個人向け国債商品概要
- 発表日または更新日:日付表記なし
- 発表元:財務省
- 資料名:個人向け国債の応募額(令和8年8月)
- 発表日または更新日:2026年9月4日
- 発表元:金融庁
- 資料名:NISA口座の利用状況に関する調査結果(令和7年12月末時点)の公表について
- 発表日または更新日:2026年7月3日