LIMOが2026年9月5日、新NISAで「月3万円を40年間積み立てるケース」と「月10万円を15年間積み立て、その後15年間保有するケース」を紹介しました。
結果は、
- 月3万円×40年:約2752万円
- 月10万円×15年+15年保有:約3525万円
です。
どちらも運用利回りを一律年3%とした金融庁のシミュレーションで、主要な数字は金融庁の資料でも確認できます。
一見すると「月3万円でも、時間をかければ月10万円にかなり近づく」と読めます。
ただし、この2ケースには大きな違いがあります。
運用終了までの期間が40年と30年で異なり、投資した元本も1440万円と1800万円で違うのです。
数字を比べるなら、ここを分けて考える必要があります。
金融庁の試算は「2752万円」と「3525万円」
まず、金融庁が示している条件を整理します。
| ケース | 開始からの期間 | 投資元本 | 最終資産額 |
|---|---|---|---|
| 月3万円×40年 | 40年 | 1440万円 | 約2752万円 |
| 月10万円×15年+15年保有 | 30年 | 1800万円 | 約3525万円 |
いずれも、
- 運用利回りは一律年3%
- 手数料などは考慮しない
- 将来の成果を保証するものではない
という仮定です。
月10万円の場合、年間では120万円。これは現在のNISAのつみたて投資枠の年間上限と一致します。
これを15年間続けると、
120万円 × 15年 = 1800万円
となり、NISAの非課税保有限度額に達します。
金融庁は、つみたて投資枠を年間120万円、非課税保有限度額を合計1800万円としており、つみたて投資枠だけで1800万円を使うことも可能としています。
一方、月3万円を40年間積み立てた元本は1440万円です。
つまり最終金額の差だけでなく、そもそも投入した元本が360万円違います。
「30年後」と「40年後」をそのまま比べてはいけない
さらに大きいのが、時間の違いです。
月10万円のケースは、
15年間積み立て
↓
15年間そのまま運用
↓
開始から30年後に約3525万円
という試算です。
月3万円は、
40年間積み立て
↓
開始から40年後に約2752万円
です。
つまり、
3525万円と2752万円は、同じ時点の資産額ではありません。
「毎月の投資額が少なくても、10年長く続ければある程度差を縮められる」という見方はできます。
しかし、「月3万円と月10万円では最終的に773万円しか違わない」とだけ理解すると、元本と運用期間という重要な条件が抜け落ちます。
同じ「40年後」まで運用すると約4737万円
では、終了時点を40年後にそろえるとどうなるでしょうか。
ここからは金融庁の公式値ではなく、みらいアンテナによる試算です。
金融庁の「月10万円×15年+15年保有」で得られる約3525万円を、その後さらに10年間、同じ年3%で運用できたと仮定します。
すると、
約3525万円 × 1.03¹⁰ ≒ 約4737万円
となります。
約3525万円は金融庁資料で丸められた数字のため、約4737万円もそれを基にした概算です。
40年後という同じ時点で比較すると、次のようになります。
| 開始から40年後 | 投資元本 | 試算額 |
|---|---|---|
| 月10万円×15年+25年保有 | 1800万円 | 約4737万円 |
| 月3万円×40年 | 1440万円 | 約2752万円 |
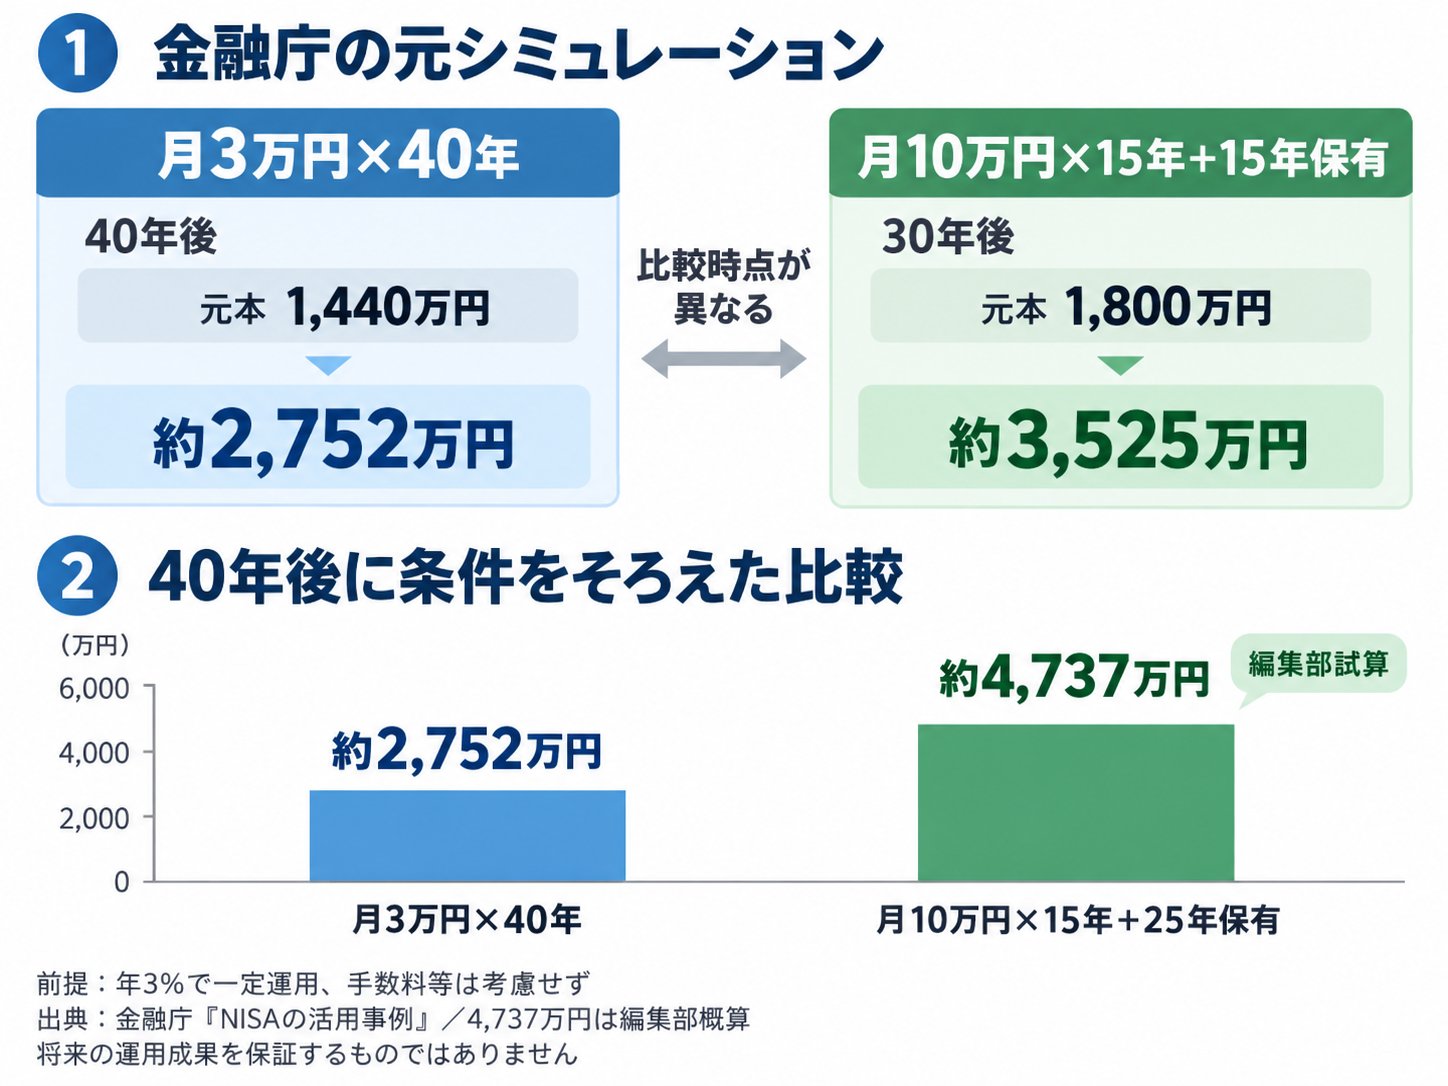
差は約1985万円です。
もちろん、実際の市場が40年間ずっと毎年3%で増えるわけではありません。
それでも、この比較から一つ重要なことが分かります。
投資では「何年間積み立てたか」だけでなく、「いくらを、どれだけ早い段階で市場へ置けたか」も結果に大きく影響します。
早い段階で投資された資金ほど、運用される時間が長くなるためです。
それでも「月3万円×40年」に意味はある
だからといって、「月10万円を出せないなら意味がない」という話ではありません。
金融庁が示しているのも、1800万円をできるだけ早く埋める競争ではありません。
金融庁はNISAについて、ライフプランやライフステージを踏まえ、長期・積立・分散投資を活用することを案内しています。
月3万円なら年間36万円。
40年間の元本は1440万円ですが、年3%という仮定では約2752万円まで増える計算です。
元本との差は約1312万円あります。
毎月10万円を捻出するために生活費や緊急資金まで削るより、無理なく継続できる金額を長期間投資する方が現実的な人もいるでしょう。
NISAの1800万円は、必ず使い切らなければならないノルマではありません。
「年3%」はNISAの利率ではない
もう一つ注意したいのが、今回の「3%」という数字です。
NISAそのものに年3%の利息が付くわけではありません。
NISAは、通常なら株式や投資信託などから得られる売却益や配当・分配金にかかる税金を非課税にする制度です。
運用成果は、実際に購入した商品や市場環境によって変わります。
実際には、
- 大きくプラスになる年
- マイナスになる年
- 長期間低迷する局面
もあります。
投資信託なら信託報酬などのコストもかかります。
そのため、約2752万円や約3525万円、今回試算した約4737万円は、すべて一定の年3%で運用できた場合の比較用シミュレーションです。
将来の資産額を予測した数字として受け取るのは適切ではありません。
今回の比較から持ち帰りたいのは、「月3万円でも2752万円になる」という一点よりも、
投資額、資金を市場に置くタイミング、運用期間の3つをセットで見る必要がある
ということです。
NISAでは非課税保有期間が無期限になっています。
毎月の投資額だけを他人と比べるより、「その資金をいつ使うのか」「何年間運用できるのか」から逆算して、自分が継続できる積立額を考える方が実用的です。
参照した一次情報
- 発表元:金融庁
- 資料名:NISAの活用事例
- 発表日または更新日:日付表記なし
- 発表元:金融庁
- 資料名:NISAを利用する皆さまへ
- 発表日または更新日:2025年9月改訂
- 発表元:金融庁
- 資料名:NISAを知る
- 発表日または更新日:日付表記なし