政府が、食料品の消費税率を2029年4月に1%から8%へ戻すタイミングに合わせ、中低所得者への現金給付を検討していると朝日新聞が9月5日に報じました。
今回のポイントは、2029年度から始める予定の所得連動給付とは別に、新しい給付制度を突然追加するという話ではありません。
朝日新聞の報道によると、所得連動給付は毎年秋の支給を予定しているため、2029年は4月に消費税率を8%へ戻してから秋の給付まで、家計負担の増加が先に来ることになります。
そこで、本来は秋に給付する金額の一部を4月へ前倒しし、2029年だけ年2回給付する案が政府内で浮上しているという内容です。
支給額や対象となる所得水準など、具体的な制度設計はまだ決まっていません。
なぜ「2029年4月の給付」が必要になるのか
政府は8月5日、「給付付き税額控除」の制度導入に向けた基本方針を閣議決定しました。
政府方針では、2027年4月1日から2年間、現在8%の軽減税率が適用されている飲食料品の消費税率を1%へ引き下げます。
同時に2027年度から、中低所得の現役勤労者を主な対象とする「所得に連動したきめ細かな給付」を先行導入。2029年度から本格導入する計画です。
流れを整理すると次のようになります。
| 時期 | 食料品の消費税 | 所得連動給付 |
|---|---|---|
| 現在 | 8% | ― |
| 2027年4月~ | 1% | 2027年度から先行導入 |
| 2029年4月~ | 8%へ戻す方針 | 2029年度から本格導入 |
| 2029年4月 | ― | 秋の給付の一部を前倒しする案が報道 |
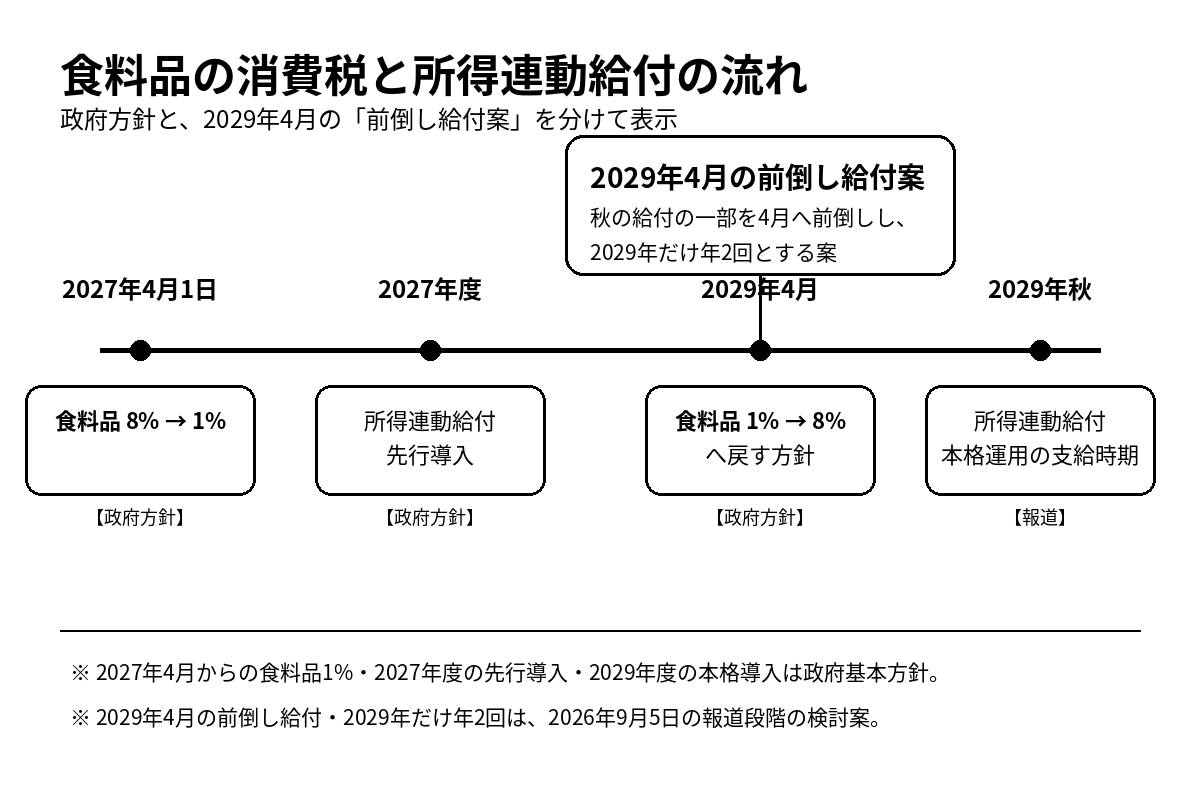
※2029年4月の前倒し給付は政府の正式決定ではなく、朝日新聞が報じた検討案です。
つまり問題になるのは、消費税率が戻る時期と、本格的な給付が行われる時期のずれです。
4月に税率が1%から8%へ戻り、給付が秋なら、その間は家計側から見ると負担増だけが先行します。今回の前倒し案は、この4月から秋までの数カ月の「空白」を小さくするための措置と考えると分かりやすいでしょう。
1%から8%なら、税込価格は単純計算で約6.9%上がる
税率変更だけの影響を簡単な例で確認します。
税抜1万円の食料品なら、
| 税率 | 税込価格 |
|---|---|
| 1% | 10,100円 |
| 8% | 10,800円 |
| 差額 | +700円 |
1%時点の税込価格10,100円を基準にすると、8%へ戻った際の上昇率は約6.9%です。
これは「税抜価格が変わらず、税率変更がそのまま価格へ反映される」という条件での編集部による単純計算です。2029年の実際の商品価格が一律6.9%上昇するという意味ではありません。
それでも、2年間1%だった税率が8%へ戻れば、消費者が値上がりを実感しやすい切り替えになります。
政府は2029年度からの所得連動給付について、中低所得の現役勤労者の大宗では、食料品の消費税率引き下げによる効果を上回る支援になるとの考えを示しています。
「現金給付」と「給付付き税額控除」の関係は少し複雑
政府は一連の政策を「給付付き税額控除」の制度導入として進めていますが、2029年度から直ちに一般的な意味での税額控除と現金給付を組み合わせた完成形へ移る、と単純に考えるのは正確ではありません。
現在の政府方針で具体化が進んでいるのは、所得情報などを使い、中低所得の現役勤労者を中心に支援額を変える「所得に連動したきめ細かな給付」です。
2027年度にこの仕組みを先行導入し、2029年度から本格導入します。
一方、税額控除との組み合わせを含む将来の制度については、今後も検討を続ける方針です。
今回報じられた2029年4月の現金給付も、この所得連動給付への切り替えに伴う移行措置として位置付けられる案です。
「2029年4月に全国民へ一律○万円を配ることが決まった」という話ではありません。
まだ決まっていないことは多い
政府の基本方針と今回の報道を分けると、現時点では次のように整理できます。
政府方針として確認できること
- 2027年4月1日から2年間、軽減税率対象の飲食料品を1%とする
- 2027年度から所得連動給付を先行導入する
- 2029年度から所得連動給付を本格導入する
- 2年間の措置終了後は、食料品の税率を元の8%へ戻す方針
今回新たに報じられた検討案
- 2029年4月に中低所得者へ現金給付する
- 本来秋に予定する給付の一部を4月へ前倒しする
- 2029年については年2回の給付とする
まだ決まっていないこと
- 4月にいくら支給するか
- 具体的な所得基準
- 4月分と秋分をどう配分するか
- 実際の給付事務や詳細な対象範囲
また、2027年4月からの消費税率1%への引き下げなども、基本方針が閣議決定された段階です。
政府は制度の詳細を詰めたうえで法律案を国会へ提出し、成立を目指すとしており、現時点で法律として実施が確定したわけではありません。
ネットでは「戻して配るなら減税継続でいいのでは」の声も
Yahoo!リアルタイム検索を9月6日15時台に確認すると、この報道に対しては「2029年では遅い」「8%へ戻して給付するなら、減税を続けた方が分かりやすいのでは」といった反応が見られます。
これは一部の投稿を確認した範囲であり、世論全体を示すものではありません。
一方で、消費税率を低く保つ方式は所得に関係なく広く恩恵が及ぶのに対し、所得連動給付は対象を中低所得者へ絞りやすいという違いがあります。
政府が目指しているのは、食料品減税を恒久化するのではなく、2年間の「つなぎ」としたうえで、より対象を絞った給付へ移行する仕組みです。
そのため、今後の焦点は「給付するかどうか」だけではありません。
誰を対象に、年間いくら支援し、税率が戻る2029年4月からどのように切れ目なく給付へ移行するのか。
今回の前倒し案は、その制度移行で生まれる数カ月の負担差をどう埋めるかという、実務的な問題から出てきた案と見ることができます。
参照したネット反応
- Yahoo!リアルタイム検索「現金給付検討」 — 2026年9月6日15時台確認
参照した一次情報
- 発表元:内閣官房
- 資料名:「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」(政府の基本方針)について
- 発表日または更新日:2026年8月5日閣議決定
- 発表元:首相官邸
- 資料名:「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」についての会見
- 発表日または更新日:2026年7月30日
- 発表元:首相官邸
- 資料名:「給付付き税額控除」の制度導入の基本方針の閣議決定についての会見
- 発表日または更新日:2026年8月5日
- 発表元:内閣官房
- 資料名:「給付付き税額控除」に関する国と地方の協議の場
- 発表日または更新日:第1回2026年8月10日、第2回2026年8月31日