新NISAでは「長期投資を始めても9割が途中で脱落する」――そんな言説を見かけることがあります。
2026年9月4日にTHE GOLD ONLINEが公開した記事でも、この「9割脱落」が取り上げられ、金融庁などのデータから実態が検討されています。
そこで示されるのが、2024年のNISAに関する「継続保有率86.1%」と「非売却率79.5%」という数字です。
ただし、ここには注意が必要です。
86.1%は「86.1%の投資家がNISAを続けた」という意味ではありません。
さらに86.1%と79.5%は、調査対象も算出方法も異なる数字です。
「9割脱落」が本当かどうかだけでなく、その反論に使われる数字が何を測っているのかまで確認してみます。
「9割脱落」を裏付ける公的データは確認できない
今回確認した金融庁の公表資料には、「NISA利用者の9割が途中で脱落する」と示した統計は見当たりませんでした。
むしろNISAの利用規模自体は拡大しています。
金融庁によると、2025年12月末時点のNISA口座数は2,821万口座、制度開始からの累計買付額は71兆円です。
2023年末の2,125万口座・累計35兆円から、新NISA開始後に大きく増えています。
ただし、ここから「一人ひとりが長期間投資を続けている」とまでは分かりません。
口座数や買付額が増えることと、既存利用者が何年も投資を継続することは別の指標だからです。
86.1%と79.5%は別々のデータ
金融庁が2025年5月に公表した2024年のNISA利用状況を見ると、次の数字が示されています。
| 指標 | 全体 | つみたて投資枠 | 成長投資枠 |
|---|---|---|---|
| 継続保有率 | 86.1% | 94.2% | 82.7% |
| 1銘柄も売却していない割合 | 79.5% | 83.2% | 75.3% |
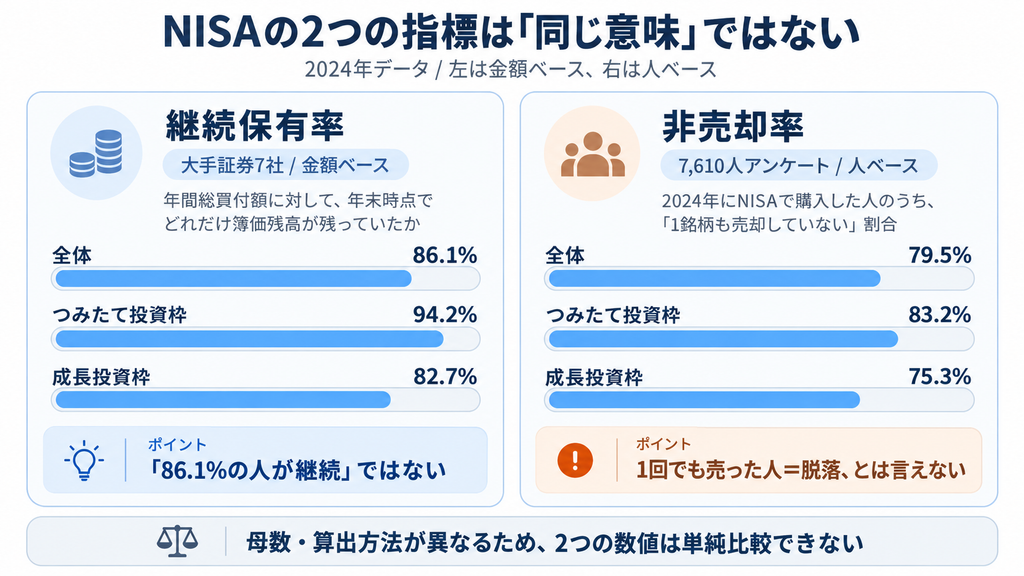
ただし、この2行をそのまま比較するのは適切ではありません。
継続保有率86.1%は、大手証券会社10社への調査のうち集計可能だった7社について、2024年の年間総買付額に対して年末時点でどれだけ簿価残高が残っていたかを見る金額ベースの速報値です。
一方、79.5%は、2024年にNISAで金融商品を購入した7,610人へのアンケートで、「1銘柄も売却していない」と回答した人の割合です。
つまり、
- 86.1%:大手証券7社のデータを使った金額ベースの指標
- 79.5%:7,610人へのアンケートによる人ベースの指標
という違いがあります。
母数も計算方法も異なるため、「86.1%と79.5%だから8〜9割の人が継続している」と単純にまとめることはできません。
それでも、新NISA開始初年度に多くの資産が保有されたままだったこと、またアンケート回答者の多くが1銘柄も売却しなかったことは確認できます。
少なくとも「始めても大半がすぐにやめる」というイメージとは距離があります。
86.1%は「86.1%の人が継続」ではない
特に誤解しやすいのが「継続保有率」という名称です。
金融庁資料では、この指標を2024年の年間総買付額と年末時点の簿価残高から算出しています。
たとえば100人のうち86人がNISAを続けた、という利用者数の統計ではありません。
金額ベースなので、大きな金額を保有し続ける人と、小さな金額を売却した人が混在すれば、人数の比率とは異なる結果になります。
一方、79.5%の非売却率は人の行動に近い指標ですが、こちらも「1銘柄も売却しなかったか」を見ているだけです。
残る20.5%には、
- 一部の銘柄だけ利益確定した人
- 資産配分を変えるために売却した人
- 生活費など必要な資金だけ取り崩した人
も含まれ得ます。
そのため、一度でも売った人=NISAをやめた人とも言えません。
さらに、どちらも新NISA開始初年である2024年を中心としたデータです。
10年、20年と投資を続けられる人の割合を示しているわけでもありません。
「平均保有期間3年」も個人の平均とは限らない
長期投資が続かない根拠として、「投資信託の平均保有期間は数年程度」といった数字が使われる場合もあります。
しかし、「平均保有期間」という名称だけから、個々の投資家が購入してから売却するまでの年数を直接平均した数字だと考えるのは危険です。
金融庁が2022年に公表した販売会社の定量データでは、投資信託の平均保有期間を、
(前年度末残高+年度末残高)÷2 ÷(年間の解約額+償還額)
という方法で算出しています。
これは残高と資金流出から求める回転期間の指標であり、一人ひとりの購入日から売却日までを追跡した平均ではありません。
そのため、
「平均保有期間が3年」
↓
「多くの投資家は3年で長期投資をやめる」
と、そのまま読み替えることはできません。
もちろん平均保有期間という指標自体が無意味なのではなく、販売会社や投資信託の売買回転の傾向を見る材料にはなります。
重要なのは、数字の名前ではなく、何をどう計算した数字なのかを見ることです。
売却したら「脱落」なのか
そもそもNISAでは、売却そのものが制度からの脱落を意味しません。
2024年からのNISAでは、保有商品を売却すると、その商品の取得金額に相当する非課税保有限度額が翌年以降に復活し、再利用できます。
住宅購入や教育費、生活費などのために一部を取り崩し、その後また積み立てる使い方も制度上可能です。
そのため、
保有を続けた=成功
売却した=脱落
と単純に二分すること自体が、NISAの利用実態を正確に表しているとは限りません。
短期的な値動きに反応して頻繁に売買することと、ライフイベントに合わせて必要な資産を取り崩すことも分けて考える必要があります。
「9割脱落」も「8割継続」も数字だけでは言い切れない
確認できたデータから言えるのは、かなり限定的です。
2024年の新NISAでは、
- 大手証券7社の金額ベースの継続保有率が86.1%だった
- 7,610人へのアンケートでは79.5%が1銘柄も売却していなかった
ここまでは確認できます。
一方で、
- NISA利用者の9割が長期投資から脱落する
- NISA利用者の86.1%が長期投資を続けている
- 8割の人が今後も長期投資を継続できる
- 一度売却した人は長期投資に失敗した
といったところまでは、これらのデータから断定できません。
新NISAは2024年に始まった制度です。
本当に長期投資が定着したかを見るには、同じ利用者が数年後も投資を続けているか、大きな相場下落時にどう行動するかといった、より長期のデータが必要になります。
「9割脱落」「8割継続」のように分かりやすい数字ほど、まず見るべきなのは母数・算出方法・対象期間です。
今回のNISAデータは、その重要性がよく分かる例といえます。
参照した一次情報
- 発表元:金融庁
- 資料名:「資産運用立国の実現に向けた金融サービスの質の向上への取組」
- 発表日:2025年5月29日
- 発表元:金融庁
- 資料名:「NISAの利用状況の推移(グラフ)」
- 発表日:2026年7月3日
- 発表元:金融庁
- 資料名:「投資信託等の販売会社に関する定量データ集」
- 発表日:2022年6月30日
- 発表元:金融庁
- 資料名:「NISAを知る」
- 更新日:日付表記なし