円安を巡る市場の視線が、「為替介入」から「日銀の金利」へ移りつつあります。
きっかけになったのは、ベッセント米財務長官の発言です。
ベッセント氏は8月31日、日本政府と日本銀行が円高方向につながる行動を取るとの見方を表明。
9月17~18日に予定されている日銀金融政策決定会合での追加利上げ観測が強まり、円は一時1ドル=159円台へ上昇しました。
ただし、その後は再び160円を超える場面もあります。
つまり、
「ベッセント氏が利上げを示唆したから、円安が終わった」
というほど単純ではありません。
ベッセント氏は実際に何を言った?
Reutersによると、ベッセント氏はCNBCのインタビューで、日本政府と日銀について、
「円高につながる行動を取ると考えている」
との見方を示しました。
さらに、これが利上げを意味するのかと問われると、市場がそれを織り込み始めているとの趣旨で回答しています。
これを受け、市場では9月の日銀利上げ観測がさらに強まりました。
現在、日銀が誘導目標としている無担保コール翌日物金利は1.0%程度。
Reutersによると、市場では9月会合で1.25%へ引き上げるとの見方がかなり強くなっています。
ただし重要なのは、
ベッセント氏が日銀の決定を発表したわけではない
ということです。
金融政策を決定するのは、あくまで日銀の政策委員会です。
「米国が日銀に利上げを命令」は少し違う
今回のニュースは、
「米国が日本に利上げを要求した」
と受け取られやすい内容です。
しかし、そこまで単純化するのは注意が必要です。
日本の片山さつき財務相は9月1日、ベッセント氏との会談後、具体的な金融政策については日銀の所管だとしています。
財務省が公式に発表した日米財務相会談の内容でも、確認されたのは、
円相場の秩序ある動きが日米を含む世界の金融市場の安定に重要
という点です。
日銀へ「9月に必ず利上げせよ」と合意したわけではありません。
一方、ベッセント氏が繰り返し日本の金融政策に言及していることで、市場が日銀の利上げを意識しやすくなっているのも事実です。
7月には日米で円買い介入、それでも再び160円
今回の背景には、最近の円安があります。
日本と米国は7月31日、異例の日米協調による円買い介入を実施しました。
財務省によると、7月30日から8月26日までの外国為替平衡操作額は、
15兆3,993億円
でした。
介入によって円は一時大きく上昇しましたが、その効果は長続きせず、8月末には再び1ドル=160円近辺まで円安が進みました。
9月1日にも160円を超える場面があります。
この動きを見ると、為替介入だけで長期間円高方向へ誘導する難しさが分かります。
なぜ市場は「介入」より「金利」を見る?
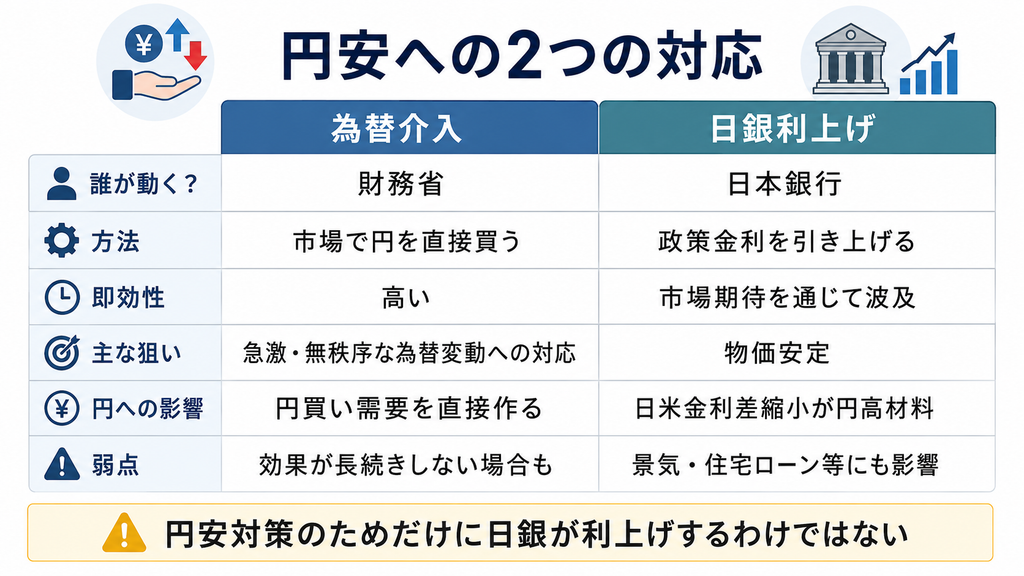
為替介入と利上げでは、円相場へ影響する仕組みが違います。
為替介入
政府が市場で円を買い、ドルなどを売る。
短期間で為替を大きく動かす力があります。
ただし、日米の金利差など円安を生んでいる構造そのものを直接変えるわけではありません。
日銀の利上げ
日本の金利を引き上げる。
米国などとの金利差が縮小すれば、ドルなどの高金利通貨を持つメリットが相対的に小さくなり、円を買う材料になります。
そのため市場は、
「円を直接買う」為替介入
よりも、
「円安を生みやすい金利差そのものを変える」金融政策
に注目しています。
ただし、日銀が利上げすれば必ず円高になるわけではありません。
実際、円はベッセント発言後も160円へ戻った
今回の市場反応が、その難しさを示しています。
ベッセント氏の発言後、円は一時159円台へ上昇しました。
ところが9月1日には再び1ドル=160円を超える場面がありました。
背景には、米国側でも利上げ観測が強まっていることがあります。
中東情勢の悪化で原油価格が上昇し、インフレ懸念が再燃。
米国の長期金利も上昇しています。
仮に日銀が0.25ポイント利上げしても、米国側の金利も上がれば、日米金利差が思ったほど縮まらない可能性があります。
円相場を見る場合、
「日銀が利上げするか」だけでは足りない
わけです。
9月18日、見るべきは「利上げしたか」だけではない
次回の日銀金融政策決定会合は9月17~18日です。
市場では利上げ期待がかなり高まっています。
ただし、仮に1.0%から1.25%へ利上げした場合でも、それだけで今後の円相場が決まるわけではありません。
注目したいのは、
- 実際に1.25%へ利上げするか
- 植田総裁が次の利上げについて何を話すか
- 利上げペースを速める可能性があるか
- 物価、とくに輸入物価をどう評価しているか
- 米国側の金利見通しがどう変化するか
です。
今回市場が特に意識しているのは「9月に1回利上げするか」より、
今後の日銀が従来より速いペースで利上げするのか
という点です。
みらいアンテナの見方:円安対策の主役が変わり始めた
ここ数カ月の円安ニュースでは、
「160円を超えたら介入するか」
が大きなテーマでした。
実際、日本は7月に米国との協調介入まで実施しています。
しかし、その後円相場は再び160円近辺へ戻りました。
そこで市場の関心が、
何円で介入するか
から、
日米の金利差は本当に縮まるのか
へ移っています。
これはかなり重要な変化です。
為替介入は急激な値動きを止めるには強力ですが、円安の根本的な要因まで取り除くものではありません。
一方、金利を上げれば円高材料になりますが、住宅ローンや企業の借入、国債市場にも影響します。
日銀にとっては、
円安・物価
と
景気・借入負担
の両方を見る必要があります。
そのため、ベッセント氏の発言だけを見て「9月利上げ確定」と考えるのは早いでしょう。
ただ、市場が9月会合をこれまで以上に重要視していることは間違いありません。
次に見るべき数字は「ドル円160円」だけではなく、
9月18日に日銀がどこまで金利を上げ、さらにその先をどう説明するか
になりそうです。
参照した一次情報
発表元:財務省
資料名:日米財務相会談(令和8年8月31日)
発表日:2026年9月1日
URL:https://www.mof.go.jp/policy/international_policy/convention/bilateral_meetings_between_finance_ministers/20260831224459.html
発表元:日本銀行
資料名:当面の金融政策運営について
発表日:2026年7月31日
URL:https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260731a.pdf
発表元:日本銀行
資料名:公表予定
更新確認日:2026年9月1日
URL:https://www.boj.or.jp/about/calendar/
発表元:財務省
資料名:片山財務大臣談話
発表日:2026年8月3日
URL:https://www.mof.go.jp/public_relations/statement/other/20260803072806.html
発表元:財務省
資料名:外国為替平衡操作の実施状況(令和8年7月30日~令和8年8月26日)
発表日:2026年8月28日
URL:https://www.mof.go.jp/policy/international_policy/reference/feio/data/monthly/20260828.html