みずほ銀行は2026年9月7日、「みずほ楽天カード」のポイントプログラムを刷新しました。
一般的なカード利用では、楽天ポイント1%に加えて同数のみずほポイントが付与され、最大合計2%還元となります。従来あった「最長1年間」「みずほポイント最大1万ポイント」という制限がなくなり、最大2%還元を期間・上限なしで受けられる仕組みになりました。年会費も永年無料です。
ただし、「どこで使っても無条件で2%」という意味ではありません。みずほポイントは楽天カードの通常ポイントの対象先と還元率に連動するほか、みずほ側のポイントを受け取るための手続きも必要です。
「最長1年・1万ポイント」から制限なしへ
これまでの「Wポイントプラン」は、2025年6月30日以降に新規契約した利用者などを対象に、楽天ポイントと同数のみずほポイントを付与する仕組みでした。
一方で、みずほポイントには「最大1万ポイント」、対象期間には「最長1年間」という上限がありました。
今回の新しい「ダブルポイント」では、この期間・金額の制限を撤廃しています。
| 項目 | 従来のWポイントプラン | 新ダブルポイント |
|---|---|---|
| 楽天ポイント | 通常分を付与 | 通常分を付与 |
| みずほポイント | 楽天ポイントと同数 | 楽天ポイントと同数 |
| みずほポイント上限 | 1万ポイント | 上限なし |
| 対象期間 | 最長1年間 | 期間制限なし |
| 年会費 | 永年無料 | 永年無料 |
すでに旧プランで1万ポイントまたは最長1年間の上限に達していた利用者も、2026年9月1日のカード利用分から新制度でポイント計算が始まります。
なお、「恒久化」は制度が将来一切変更されないという意味ではありません。みずほ銀行は、プログラム内容を予告なく変更・中止する場合があると案内しています。
2%の正体は「楽天1%+みずほ1%」
通常の買い物では、カード利用100円につき楽天ポイント1ポイントが付与されます。
みずほ楽天カードでは、さらにその楽天ポイントと同数のみずほポイントが付くため、
- 楽天ポイント:1%
- みずほポイント:1%
- 合計:最大2%
という構成です。
「みずほ独自の2%ポイント」がもらえるのではなく、2種類のポイントを合算して2%という点は押さえておきたいところです。
また、みずほポイントを受け取るには、カード利用月の月末までに次の3条件を満たす必要があります。
- みずほマイレージクラブへの加入
- みずほダイレクトの契約・初回登録
- みずほポイントモールへの初回アクセスと規約への同意
条件を満たしていない場合、みずほポイントは進呈対象外となります。「カードを作って決済すれば自動的に2%」ではない点には注意が必要です。
カード利用代金の引き落とし口座は、みずほ銀行の普通預金口座に限られます。
公共料金では合計0.4%になるケースも
最大2%を見ると高還元カードに見えますが、実際の還元率は利用先によって変わります。
理由は、みずほポイントの付与率が楽天カードの通常ポイントに連動するためです。楽天ポイントが0.5%になる利用先なら、みずほポイントも0.5%。楽天ポイントが対象外なら、みずほポイントも対象外となります。
主な例を整理すると次のようになります。
| 利用先の例 | 楽天ポイント | みずほポイント | 合計の目安 |
|---|---|---|---|
| 通常のカード利用 | 1% | 1% | 2% |
| 対象の保険料・携帯電話料金など | 0.5% | 0.5% | 1% |
| 対象の電気・ガス・水道、税金など | 0.2% | 0.2% | 0.4% |
| 一部の電子マネー・決済サービスへのチャージ | 対象外 | 対象外 | 0% |
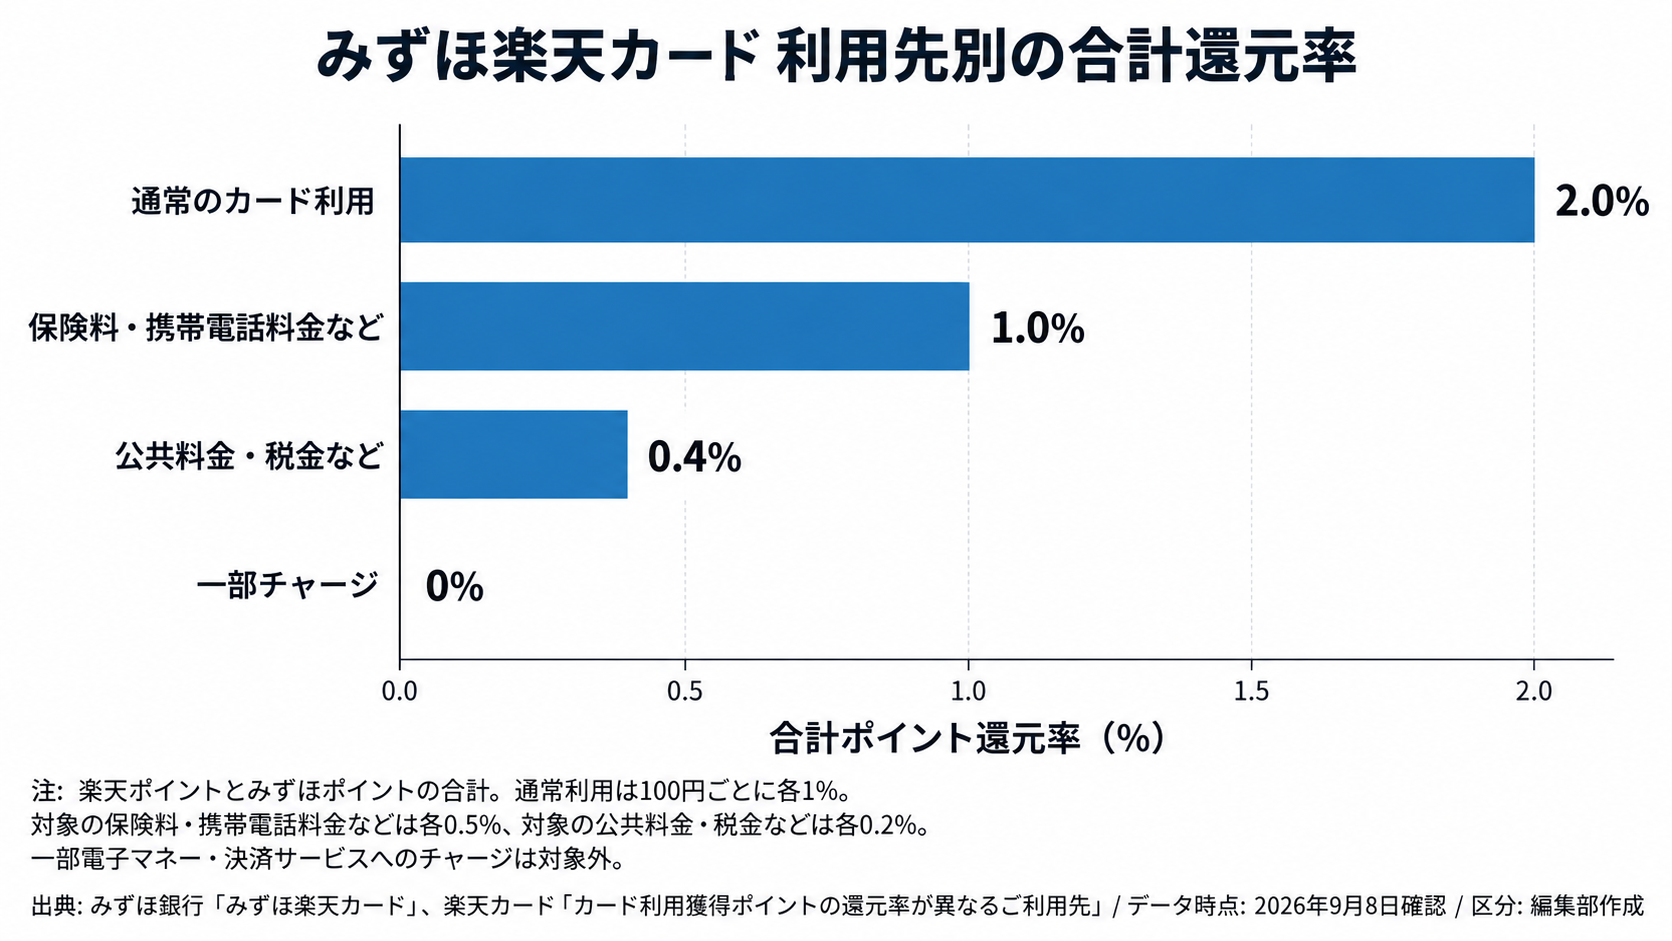
楽天カードでは、対象となる電気・ガス・水道料金や税金などは500円につき1ポイント、指定の保険料や携帯電話料金などは200円につき1ポイントとなっています。
モバイルSuica、モバイルPASMO、au PAY、nanaco、ファミペイなど、一部チャージは楽天カード利用ポイント自体が対象外です。
対象先や還元率は変更される場合があるため、「固定費も含めて全部2%」として計算しない方が安全です。
みずほポイントは楽天ポイントへ1対1で交換できる
2種類のポイントに分かれると使いにくそうですが、みずほポイントは楽天ポイントへ1対1で交換できます。
みずほ銀行は、みずほポイントについて1ポイント=1円相当として、楽天ポイントやPayPayポイントなどの共通ポイント、Amazonギフトカードなどへ交換できると案内しています。
獲得したみずほポイントの有効期限は、付与月から24カ月後の月末23時59分までです。
そのため、楽天ポイントだけで完結する通常の楽天カードより、ポイント管理の仕組みは一段増えます。ただし楽天ポイントへ等価交換できるため、楽天経済圏を使っている人ならまとめやすい設計です。
年会費無料カードの基本還元率と比べると高い
特定店舗のボーナスや年間利用特典を除き、一般的なカード利用時の基本還元率だけで比べると、みずほ楽天カードの最大2%は目立ちます。
| カード | 年会費 | 一般利用時の基本還元率 |
|---|---|---|
| みずほ楽天カード | 永年無料 | 最大2% |
| 楽天カード | 永年無料 | 1% |
| Oliveフレキシブルペイ 一般 | 永年無料 | 0.5% |
| 三菱UFJカード | 永年無料 | 最大0.5%相当 |
Olive一般は通常ポイント還元率0.5%。三菱UFJカードは1,000円につき1ポイントで、1ポイントを最大5円相当として利用した場合は0.5%相当です。
ただし、この表は一般利用時の基本還元率だけをそろえて比較したものです。Oliveや三菱UFJカードには、対象のコンビニ・飲食店などで還元率が大きく上がる仕組みがあります。
そのため「どのカードが最も得か」は利用店舗によって変わります。みずほ楽天カードの強みは、特定店舗に限定せず、通常利用部分で最大2%を狙える点にあります。
みずほ口座を使っている人には分かりやすい強化
今回の変更で最も大きいのは、還元率そのものよりも、「1年または1万ポイントまで」という期限を気にしなくてよくなったことです。
例えば通常還元2%の対象となる支払いを年間100万円続けた場合、単純計算では、
- 楽天ポイント:約1万ポイント
- みずほポイント:約1万ポイント
- 合計:約2万円相当
となります。
従来はみずほポイント側が最大1万ポイントだったため、その後の利用では上乗せが終わる可能性がありました。新制度では、この上限を理由にカードを使い分ける必要がなくなります。
一方で、カードの引き落とし口座はみずほ銀行限定です。さらに、みずほポイントを受け取るには事前の手続きが必要で、固定費やチャージを多くカード払いしている人では、表示されている「最大2%」ほど実際の平均還元率は高くならない可能性があります。
みずほ銀行をメイン口座として使い、日常の一般加盟店での決済が多い人ほどメリットを受けやすいカードと見るのが実態に近そうです。
参照した一次情報
- 発表元:みずほ銀行
- 資料名:個人ビジネスにおける新しい統合プロモーション「ナットク!みずほ」始動
- 発表日:2026年9月7日
- 発表元:みずほ銀行
- 資料名:みずほ楽天カード(クレジットカード)
- 更新時点:2026年9月7日現在
- 発表元:楽天カード
- 資料名:カード利用獲得ポイントの還元率が異なるご利用先
- 発表日または更新日:日付表記なし
- 発表元:みずほ銀行
- 資料名:みずほポイントモール
- 発表日または更新日:日付表記なし
- 発表元:三井住友カード
- 資料名:Oliveフレキシブルペイ
- 発表日または更新日:日付表記なし
- 発表元:三菱UFJニコス
- 資料名:三菱UFJカード
- 発表日または更新日:日付表記なし