日本の長期金利が、「3%」を意識する水準まで上がってきました。
代表的な指標である新発10年国債利回りは8月18日、一時2.945%まで上昇。1996年以来、約30年ぶりの高水準を記録しました。
その後は2.9%前後で推移していますが、9月には国内外で金利を動かしそうなイベントが集中します。
では、住宅ローンをこれから借りる人は何を見ればいいのでしょうか。
特に全期間固定の「フラット35」を考えている人にとっては、10年国債の数字だけを毎日追いかけるより、もう少し見るポイントを絞った方が状況を理解しやすくなります。
10年国債利回り、一時2.945%まで上昇
8月18日、日本の10年国債利回りは一時2.945%まで上昇しました。
背景にあるのは一つではありません。
市場では主に、
- 日本の物価上昇が長引くとの見方
- 日銀の追加利上げ観測
- 国債発行や財政への警戒
- 世界的な長期金利上昇
- エネルギー価格上昇によるインフレ懸念
などが意識されています。
長期金利が上がるということは、国が長期間お金を借りる際に求められる金利が高くなっているということです。
その影響は国の利払いだけにとどまりません。
企業の社債、住宅ローンなど、長期の資金調達コストにも波及します。
「日銀の政策金利」と「10年国債」は同じではない
住宅ローンを見る際に、まず区別したいのがここです。
ニュースでは「金利」という言葉が一括りに使われますが、
政策金利
と
長期金利
は別物です。
政策金利は、日本銀行が金融政策決定会合で決める短期の基準金利です。
一方、10年国債利回りは市場で売買される国債の価格によって変化します。
そのため、
「日銀が利上げしていないから固定住宅ローンも上がらない」
とは限りません。
反対に、日銀が政策金利を据え置いても、市場が将来のインフレや利上げを強く意識すれば長期金利は上昇します。
住宅ローンでは一般的に、
- 変動金利 → 政策金利・短期金利の影響を受けやすい
- 固定金利 → 長期金利の影響を受けやすい
という違いがあります。
今起きている2.9%台への上昇は、特に固定金利を検討している人に関係の深い動きです。
フラット35は「10年国債+○%」では決まらない
では10年国債が2.9%なら、フラット35はいくらになるのでしょうか。
ここは単純計算できません。
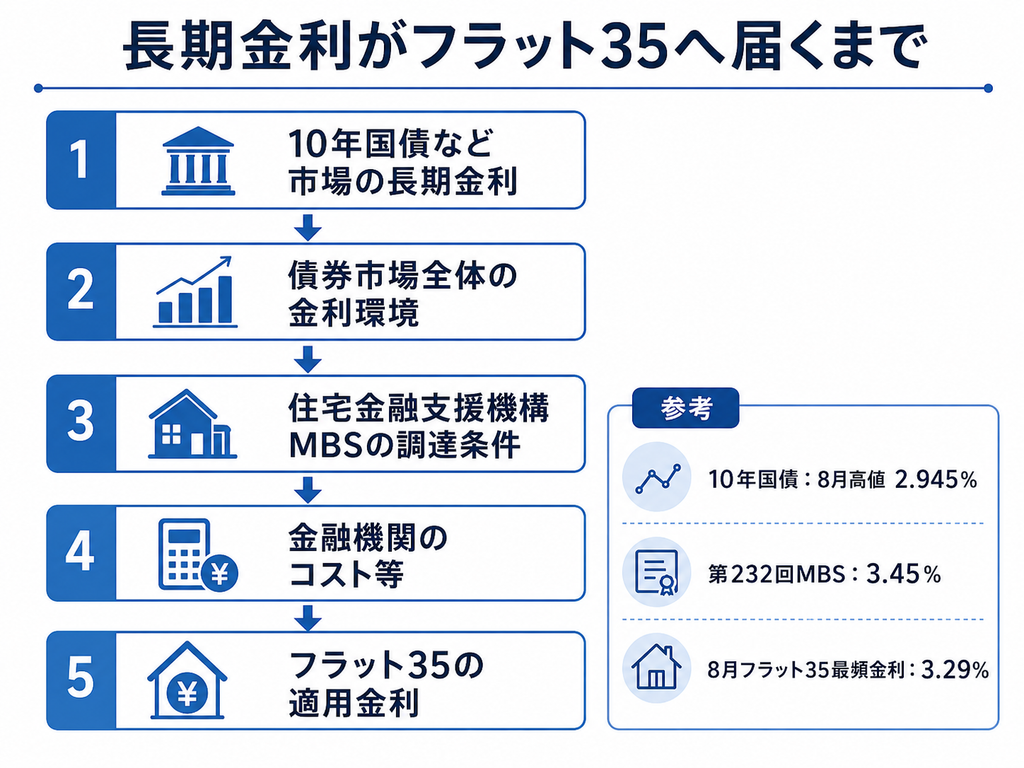
フラット35は、住宅金融支援機構が住宅ローン債権を買い取り、それを裏付けとしたMBS(資産担保証券)を発行して資金を調達する仕組みです。
そのため金利決定では、
10年国債
↓
債券市場全体の金利
↓
住宅金融支援機構MBSの調達金利
↓
金融機関のコストなど
↓
フラット35金利
という複数の段階があります。
8月20日に条件が決まった住宅金融支援機構の第232回MBSは、
表面利率 年3.45%
となりました。
ローンチスプレッドは62bp(0.62%)です。
一方、2026年8月のフラット35最頻金利は、融資率9割以下・返済期間21~35年の場合で、
年3.29%
でした。
ここから分かるように、「10年国債が○%なら翌月のフラット35は○%」という直接的な対応関係ではありません。
ただし、長期金利とMBSの利回りが高止まりすれば、今後の固定住宅ローン金利にも上昇圧力がかかりやすい環境だとは言えます。
9月、住宅ローン利用者が見るべき3つのポイント
9月は金利関連のイベントがかなり多くなっています。
全部追いかける必要はありません。
住宅ローン目線なら、特に次の3つに絞ると状況を把握しやすくなります。
① 9月1日:日銀「債券市場サーベイ」
日本銀行は9月1日16時に、「債券市場サーベイ(2026年8月調査)」を公表します。
これは国債市場の参加者や大手機関投資家に、
- 債券市場が正常に機能しているか
- 将来の長期金利をどう見ているか
などを聞く調査です。
個人住宅ローンの金利を直接決める資料ではありません。
ただ、市場参加者が2.9%台を一時的な上昇と見ているのか、それともさらに高い金利を想定しているのかを見る材料になります。
② 9月4日:米国の雇用統計
次に重要なのが米国です。
米労働省は9月4日、8月分の雇用統計を発表予定です。
「なぜ日本の住宅ローンに米国の雇用が関係するのか」と思うかもしれません。
米国の雇用が強い
↓
米国の利下げが遠のく
↓
米長期金利が上昇しやすい
↓
世界の債券金利にも上昇圧力
という経路があるためです。
日本国債も完全に国内だけで価格が決まっているわけではなく、世界的な債券市場の影響を受けます。
③ 9月17~18日:日銀金融政策決定会合
そして最も注目されるのが9月17~18日の日銀金融政策決定会合です。
8月30日時点で、日銀がそこで追加利上げを行うかは決まっていません。
市場が注目するのは実際の利上げの有無だけではなく、
- 今後の物価見通し
- 植田総裁の発言
- 次の利上げ時期を示唆する表現
- 国債市場への評価
です。
市場が「追加利上げが近い」と受け取れば、決定前後で長期金利が大きく動く可能性があります。
住宅ローン利用者は「毎日の10年国債」に振り回されなくていい
長期金利が2.90%から2.85%へ下がった。
翌日は2.92%へ戻った。
住宅購入を控えていると、こうした毎日の動きが気になってしまいます。
ただ、住宅ローン利用者にとって重要なのは、1日単位の上下より、
金利の水準がどのレンジに定着するのか
です。
例えば、
2.9%台へ上昇
↓
数日後に2.7%台まで戻る
のであれば、一時的なショックだった可能性があります。
一方、
2.9%前後で何週間も推移
↓
MBSの調達金利も上昇
↓
翌月以降も高水準
となれば、固定住宅ローンへの影響はより大きくなります。
「今日5bp下がったから安心」「10bp上がったから大変」と考えるより、1カ月程度のトレンドを見る方が実生活では意味があります。
いま固定金利を検討している人はどう考える?
現状、固定住宅ローン金利にとって楽観しにくい環境なのは確かです。
10年国債は約30年ぶりの高水準にあり、政府の国債費増加への警戒も強まっています。
一方で、ここから一直線に金利が上がり続けると決まったわけでもありません。
インフレ率の低下、景気悪化、米国金利の低下などが起これば、長期金利が再び下がる可能性もあります。
そのため、住宅購入を検討している人が金利だけを理由に、
「もっと下がるまで買わない」
「上がる前に急いで契約する」
と極端に判断するのはおすすめしにくいところです。
住宅ローン金利は重要ですが、物件価格、自己資金、返済期間、住宅の必要時期も同じくらい重要だからです。
特にフラット35は融資実行時の金利が適用されるため、申込時ではなく実際に資金を受け取る月の金利を見る必要があります。
住宅購入が既に進んでいる人なら、「いつ実行されるか」と、その直前のMBS・長期金利を見る方が現実的です。
みらいアンテナの見方:次は「3%突破」より定着するかを見る
ニュースとしては、
「10年国債が3%を突破するか」
が分かりやすい節目になります。
しかし住宅ローン目線では、3%という数字そのものに特別な境界線があるわけではありません。
2.99%と3.01%で住宅ローンの仕組みが突然変わるわけではないからです。
より重要なのは、
3%近辺の長期金利が一時的なのか、2026年後半の新しい標準になるのか
という点です。
9月1日の債券市場サーベイ。
9月4日の米雇用統計。
そして9月17~18日の日銀会合。
さらにフラット35利用者なら、9月中旬に条件決定予定の住宅金融支援機構MBS第233回債にも注目です。
金利ニュースを毎日全部追う必要はありません。
住宅ローン利用者なら、
10年国債 → MBS → 実際の住宅ローン金利
という順番を意識して見るだけでも、「長期金利が上がった」というニュースが自分の返済にどうつながるのか、かなり理解しやすくなります。
参照した一次情報
発表元:日本銀行
資料名:公表予定
更新日:2026年8月28日
URL:https://www.boj.or.jp/about/calendar/index.htm
発表元:日本銀行
資料名:債券市場
更新確認日:2026年8月30日
URL:https://www.boj.or.jp/paym/bond/index.htm
発表元:住宅金融支援機構
資料名:資産担保証券(MBS)第233回債及び第234回債の発行について
更新日:2026年8月20日
URL:https://www.jhf.go.jp/about/investor/shisan_tanpo/next_m.html
発表元:住宅金融支援機構
資料名:貸付債権担保第232回住宅金融支援機構債券発行条件
条件決定日:2026年8月20日
URL:https://www.jhf.go.jp/files/topics/5011_ext_99_39.pdf
発表元:米国労働統計局(BLS)
資料名:Schedule of Selected Releases for September 2026
更新確認日:2026年8月30日
URL:https://www.bls.gov/schedule/2026/09_sched_list.htm