米国の物価上昇は、再び強まっているのでしょうか。
米労働省が9月11日に発表した2026年8月の消費者物価指数(CPI)は、前月比0.4%上昇、前年同月比3.4%上昇となりました。
前年比は7月と同じ3.4%ですが、前月比は7月の0.1%から0.4%へ拡大しています。
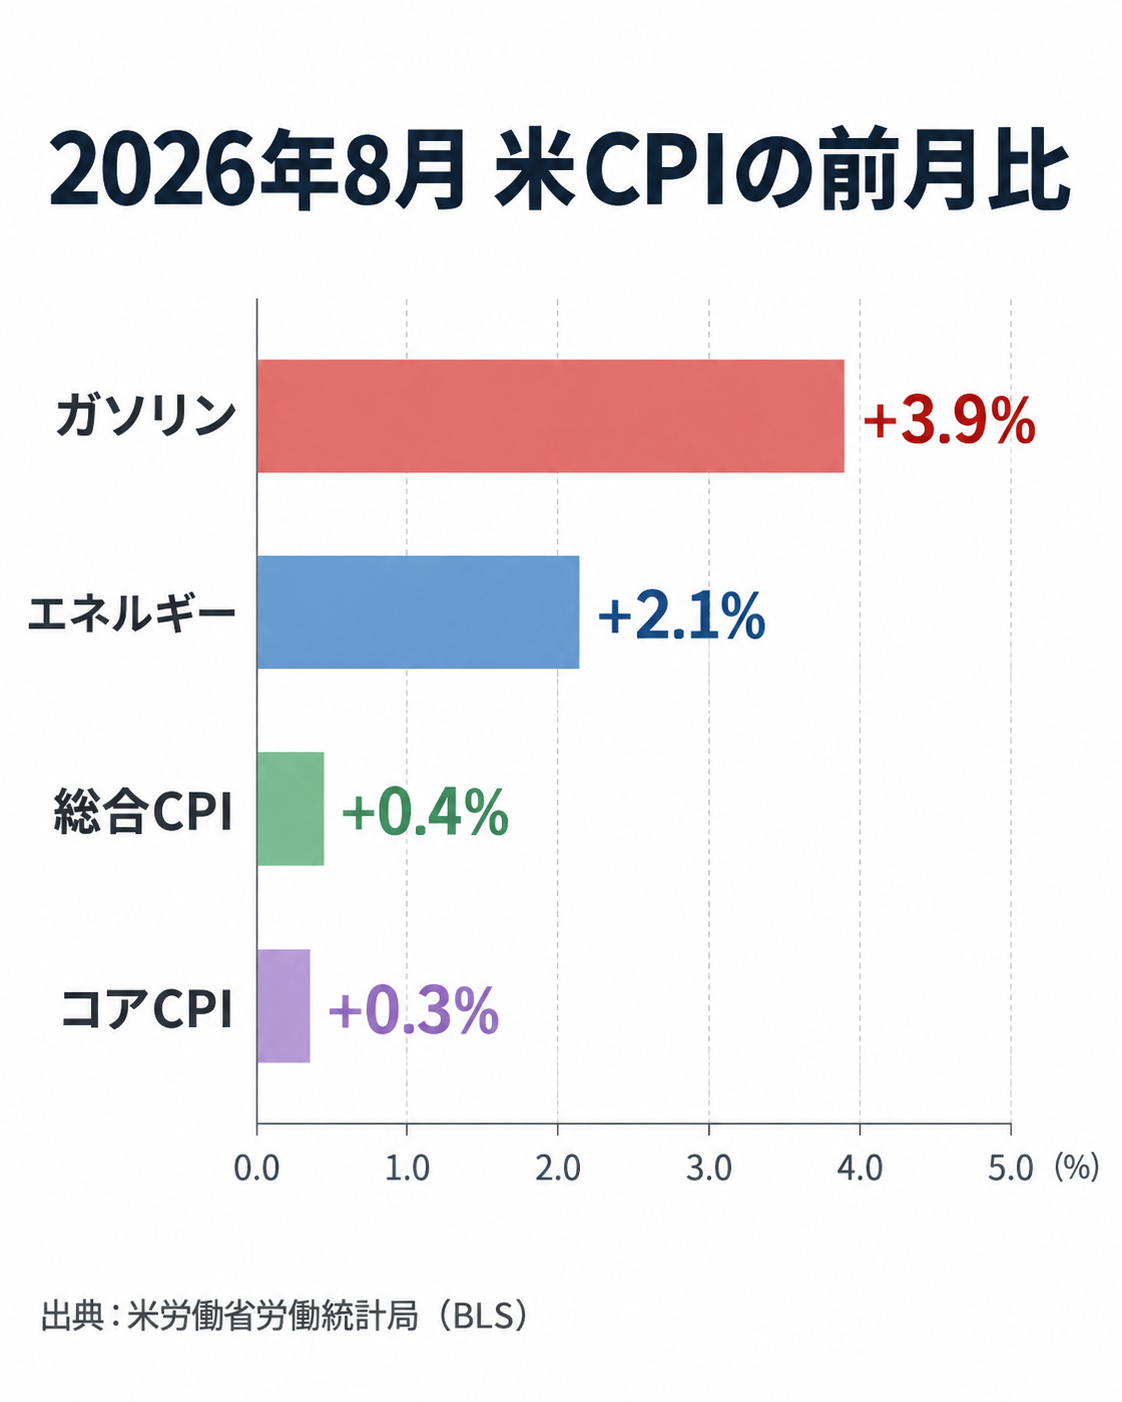
今回目立ったのはガソリンです。前月比3.9%上昇し、8月の総合CPI上昇分の3分の1超を占めました。
8月CPIは前月比0.4%上昇
主な数字を整理すると、次の通りです。
| 項目 | 前月比 | 前年比 |
|---|---|---|
| 総合CPI | +0.4% | +3.4% |
| コアCPI | +0.3% | +2.4% |
| エネルギー | +2.1% | +16.3% |
| ガソリン | +3.9% | +27.4% |
| 住居費 | +0.3% | +3.0% |
| 食品 | +0.1% | +2.7% |
総合CPIの前年比3.4%は7月から変わっていません。
一方、直近1カ月の動きを示す前月比では0.1%から0.4%へ伸びが拡大しました。
「前年比のインフレ率がさらに上がった」わけではありませんが、足元の物価上昇は7月より強くなっています。
ガソリン3.9%高が大きく押し上げ
8月の特徴はエネルギー価格です。
エネルギー全体は前月比2.1%上昇し、ガソリンは3.9%上昇しました。
米労働省によると、ガソリンだけで8月の総合CPI上昇分の3分の1超を占めています。
ガソリンは6月に9.7%下落、7月も2.9%下落していましたが、8月は上昇へ転じました。前年比では27.4%高です。
一方、食品は前月比0.1%上昇で、家庭用食品は横ばいでした。
8月の物価上昇は、すべての品目が一斉に大きく値上がりしたというより、エネルギーの影響が強く出た形です。
コアは前年比鈍化、前月比では加速
食品とエネルギーを除くコアCPIは、前年比2.4%上昇でした。
7月の2.5%からは鈍化しています。
ただし前月比では、7月の0.2%から8月は0.3%へ伸びが拡大しました。住居費も前月比0.3%上昇しています。
このため、「コアの前年比が下がったのでインフレは順調に沈静化している」とだけ見るのも早そうです。
総合ではガソリン高が目立つ一方、エネルギーを除いた物価も月次ではやや強まりました。
FOMCはCPIのどこを見るのか
次の焦点は、9月15〜16日に開かれる米連邦公開市場委員会(FOMC)です。
8月CPIの発表を受け、市場では9月会合で0.25ポイントの利上げを見込む動きが強まりました。
ただし、市場の織り込みはFRBの決定そのものではなく、時間とともに変化します。
また、FRBが2%のインフレ目標で基準としているのはCPIではなく、個人消費支出(PCE)物価指数です。CPIだけで利上げの有無が決まるわけではありません。
それでも今回のCPIでは、エネルギー高に加えてコアの前月比も0.3%へ拡大しました。物価上昇圧力が十分に弱まっているかを判断する材料として、FOMCでも注目されます。
ネットでは利上げの持続性も議論
Redditでは、CPIそのものに加えてFOMC後の金利見通しが議論されています。
r/neoliberalのCPI関連投稿は、9月12日7時台の確認時点で88票でした。前年比3.4%が7月と変わらない一方、ガソリン高が数字を押し上げたことなどが話題になっています。
債券を扱うr/bondsでは、利上げ観測と長期金利の動きを扱った投稿が同時点で26票でした。
「今回利上げするか」だけでなく、その後も利上げが続くのか、それとも1回で終わるのかという見方も分かれています。
これらは限られたコミュニティの反応であり、米国全体の意見を示すものではありません。
次に見るのはPCEとFOMC
8月CPIを単純に「インフレ再加速」とまとめると、中身を取りこぼします。
前年比では総合CPIは3.4%で横ばい、コアCPIは2.4%へ鈍化しました。一方、前月比では総合0.4%、コア0.3%と7月より伸びています。
そして総合CPIを大きく押し上げたのが、3.9%上昇したガソリンでした。
今後はエネルギー高が一時的なものか、ほかの商品やサービスへ波及するのかがポイントです。
直近では、FRBがより重視するPCE物価指数と、9月15〜16日のFOMCで示される政策判断・見通しが次の焦点になります。
参照した一次情報
- 発表元:米労働省労働統計局(BLS)
- 資料名:Consumer Price Index Summary – August 2026
- 発表日:2026年9月11日
- 発表元:Federal Reserve Board
- 資料名:FOMC Meeting calendars and information
- 更新確認日:2026年9月12日
- 発表元:Federal Reserve Board
参照した報道
- 媒体名:Reuters
- 記事名:US consumer prices accelerate in August, push Fed closer to rate hike
- 公開日:2026年9月11日
参照したネット反応
- Reddit r/neoliberal:August CPI report shows inflation remained at 3.4%, slightly hotter than expected
- 確認時点:2026年9月12日7時台
- 確認時:88票
- Reddit r/bonds:90% odds of a hike next week and long end barely moved?? someone explain
- 確認時点:2026年9月12日7時台
- 確認時:26票