日銀の「9月利上げ」が、単なる市場予想からかなり現実味のあるシナリオへ変わってきました。
植田和男総裁は9月1日、次回9月17~18日の金融政策決定会合を含め、物価の上振れリスクなどを踏まえて利上げの是非を議論する考えを示しました。
もちろん、9月利上げが決まったわけではありません。
それでも8月末までと比べると、市場を取り巻く状況は大きく変化しています。
日本の10年国債利回りはついに3%を突破。円相場は1ドル=160円近辺にあり、中東情勢を背景に原油価格も再び上昇しています。
日銀は何を確認すれば、現在1%の政策金利をさらに引き上げるのでしょうか。
前回から変わった3つのこと
みらいアンテナでは8月30日、日本の10年国債利回りが一時2.945%まで上昇したことを取り上げました。
それから数日で、状況はさらに進んでいます。
| 8月30日時点 | 9月2日時点 | |
|---|---|---|
| 10年国債 | 一時2.945% | 3%を突破、3.01%近辺 |
| 9月利上げ | 有力シナリオの一つ | 市場ではほぼ織り込み |
| 植田総裁 | データ次第の姿勢 | 9月を含め利上げを議論すると明言 |
| 円相場 | 円安警戒 | 1ドル=160円近辺 |
| インフレ懸念 | 高止まり | 原油・円安による上振れリスク増大 |
ニュースとして一番大きいのは、植田総裁自身の発言です。
ロイターによると植田総裁は、日銀の経済見通しが実現する確度と、物価の上振れリスクが高まっているかを9月会合でも議論すると説明しました。
同時に、これまで5回利上げしていることから、その累積的な景気への影響も慎重に確認するとしています。
つまり、
「インフレが怖いからすぐ利上げ」
という単純な話ではありません。
条件① 「基調的な物価」が2%付近に定着するか
日銀が最も重視しているのは、一時的な物価上昇ではなく「基調的な物価」です。
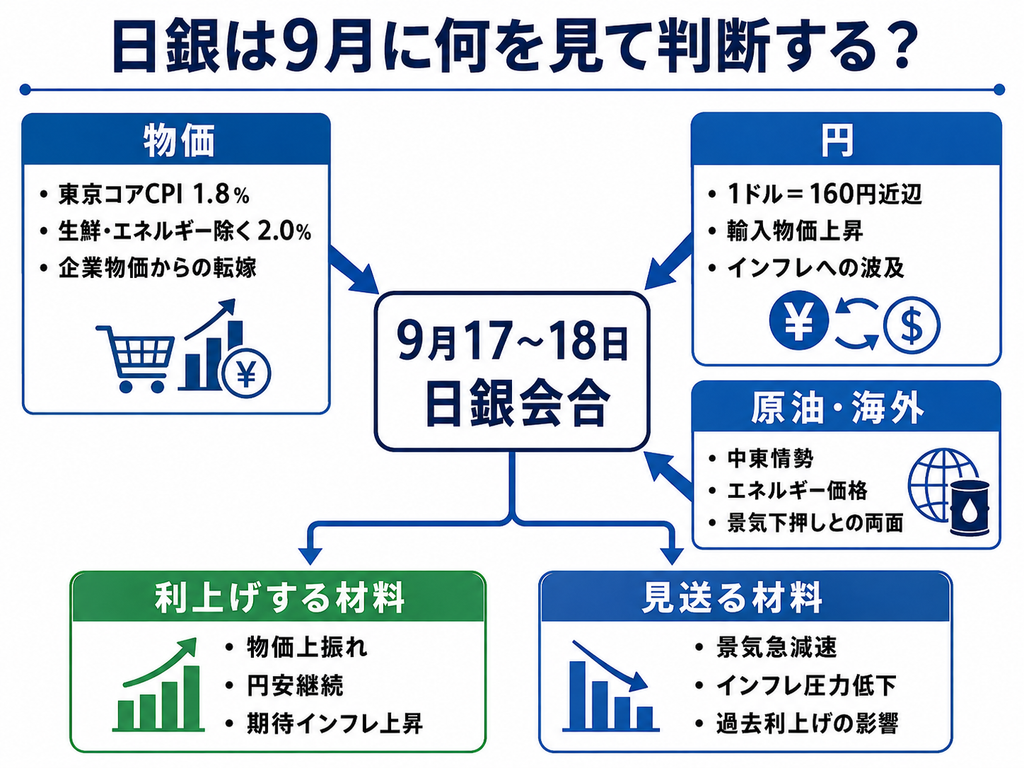
8月の東京都区部の消費者物価指数を見ると、生鮮食品を除く総合は前年比1.8%上昇。
一方、生鮮食品とエネルギーを除く指数は2.0%上昇しました。
エネルギー補助金などの影響を除けば、物価上昇圧力が日銀の2%目標付近まで戻っています。
さらに日銀の高田創審議委員は9月2日の講演で、7月の企業物価が前年比7.2%まで上昇し、川上から消費者価格へ価格転嫁が広がるリスクを指摘しています。
日銀が警戒しているのは、
原油高
↓
輸入物価上昇
↓
企業が価格転嫁
↓
家計も「物価は上がる」と予想
↓
さらに価格・賃金が上昇
という二次的なインフレです。
ここが強まれば、9月利上げを後押しする材料になります。
条件② 円安が物価をさらに押し上げるか
もう一つ大きな材料が円相場です。
9月2日時点で円は1ドル=159円台後半。
7月末には日米による異例の円買い介入も実施されましたが、その効果のかなりの部分をすでに失っています。
円安になると原油、天然ガス、食料品、原材料などの輸入価格が上がります。
日銀は為替そのものを目標に金融政策を決めているわけではありません。
しかし、
円安が物価へどれだけ波及するか
は、明確な政策判断材料になります。
今回さらに特殊なのは、米国側からも円安是正を意識した発言が出ている点です。
ベッセント米財務長官は植田総裁との会談で、円安に対処するため「断固とした」金融政策対応を求めたと米財務省が発表しています。
ただし、日銀が米国の要求を理由に利上げするわけではありません。
最終的な判断基準は、あくまで日本の経済・物価です。
条件③ 原油高でも景気が耐えられるか
判断を難しくしているのが中東情勢です。
原油価格が上がればインフレは強くなります。
普通なら利上げを急ぎたくなる材料です。
ところが日本はエネルギー輸入国なので、原油高は家計や企業の負担を増やし、景気を冷やします。
つまり、
インフレ上昇 → 利上げしたい
一方で、
実質所得低下 → 景気には利上げしたくない
という二つの力が同時に働きます。
植田総裁が「物価の上振れリスク」を強調しながらも、過去の利上げの累積的な影響を確認すると話しているのは、このためです。
日銀にとって理想的なのは、景気が大きく失速せず、賃金上昇も続く中でインフレだけを抑えることです。
市場はすでに「利上げする前提」に近づいている
金融市場の反応はかなり速くなっています。
政策金利の動きを反映しやすい2年国債利回りは9月2日、1.83%まで上昇し、1995年以来の高水準となりました。
10年国債利回りも3%を超え、3.01%付近まで上昇しています。
ロイターによると、市場では9月利上げの可能性がほぼ織り込まれる状態になっています。
仮に日銀が0.25%利上げすれば、
政策金利は1.00% → 1.25%
となります。
ただし、ここまで織り込みが進むと逆のリスクもあります。
9月に据え置けば、
「なぜ利上げしなかったのか」
が市場で強く意識され、円安や債券市場の変動につながる可能性があります。
日銀にとっては「利上げするリスク」だけでなく、「利上げしないリスク」も以前より大きくなった状態です。
家計への影響は「利上げ=全部すぐ上がる」ではない
政策金利が上がった場合、家計にも影響します。
まず影響を受けやすいのは変動型住宅ローンです。
短期プライムレートなどを通じて、時間差で適用金利が上がる可能性があります。
一方、固定型住宅ローンは長期金利の影響が大きいため、日銀の決定前から市場が利上げを織り込めば金利が上昇します。
実際、長期金利はすでに3%を突破しています。
逆に預金金利は上がりやすくなります。
つまり家計から見ると、
- 変動住宅ローン → 将来的に負担増
- 固定住宅ローン → すでに市場金利上昇の影響
- 預金 → 金利上昇の恩恵
- 円相場 → 利上げなら円高要因になり得る
という違いがあります。
「日銀が利上げした翌日から全員の住宅ローンが0.25%上がる」という仕組みではありません。
みらいアンテナの見方:9月は「利上げするか」より、利上げしない理由を見る
現時点では、8月末より9月利上げの可能性はかなり高まっています。
ただし決定済みではありません。
ここから9月18日までに特に見るべきなのは、
物価・円・原油
の3つです。
この3つが現在の方向に進めば、日銀が利上げする材料はさらに揃います。
逆に、
- 原油価格が急低下
- 円が大幅に反発
- 景気指標が急速に悪化
といった変化が起これば、据え置く理由になります。
そして今の市場環境では、もう一つ見方があります。
これまでは、
「何があれば日銀は利上げするのか」
を見る局面でした。
市場がほぼ利上げを織り込んだ今は、
「何が起きれば、日銀は利上げを見送るのか」
を見る局面へ少しずつ移っています。
9月18日の決定そのものだけでなく、そこに至るまでの物価・為替・原油の動きが重要になりそうです。
参照した一次情報
発表元:日本銀行
資料名:日本銀行ホームページ(金融市場調節方針・次回金融政策決定会合)
更新確認日:2026年9月2日
URL:https://www.boj.or.jp/
発表元:日本銀行
資料名:植田総裁「最近の経済・物価情勢と金融政策運営」
発表日:2026年6月3日
URL:https://www.boj.or.jp/about/press/koen_2026/ko260603a.htm
発表元:日本銀行
資料名:高田審議委員「わが国の経済・物価情勢と金融政策」
発表日:2026年9月2日
URL:https://www.boj.or.jp/about/press/koen_2026/ko260902a.htm
発表元:総務省統計局
資料名:2025年基準 消費者物価指数 東京都区部 2026年8月分(中旬速報値)
発表日:2026年8月28日
URL:https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-t.html